04|中国机会:十年没走通的交付难题,FDE + AI 能解吗?
你好,我是曹犟。
上一讲,我们回答了“为什么是现在”这个问题:AI 是新一轮的生产力大跃迁,交付成了关键的胜负手,同时,AI 带来的生产力发展又让 FDE 一个角色完成整个产品闭环成为了可能。不过,上一讲的视角主要聚焦在硅谷;而在第 2 讲结尾我也说过,关于中国市场的 FDE 机会,会专门用一讲来讨论,今天这一讲就来兑现。
中国 To B 交付,这个十年都没走通的老大难问题,现在有了 FDE 加上 AI,到底有没有机会解开?
这一次我不打算从报告和数字讲起,讲中国 To B 交付到底有多难。因为我自己在神策这十一年的亲身经历,就是最好的标本。
神策这十一年:交付组织是被客户定义出来的
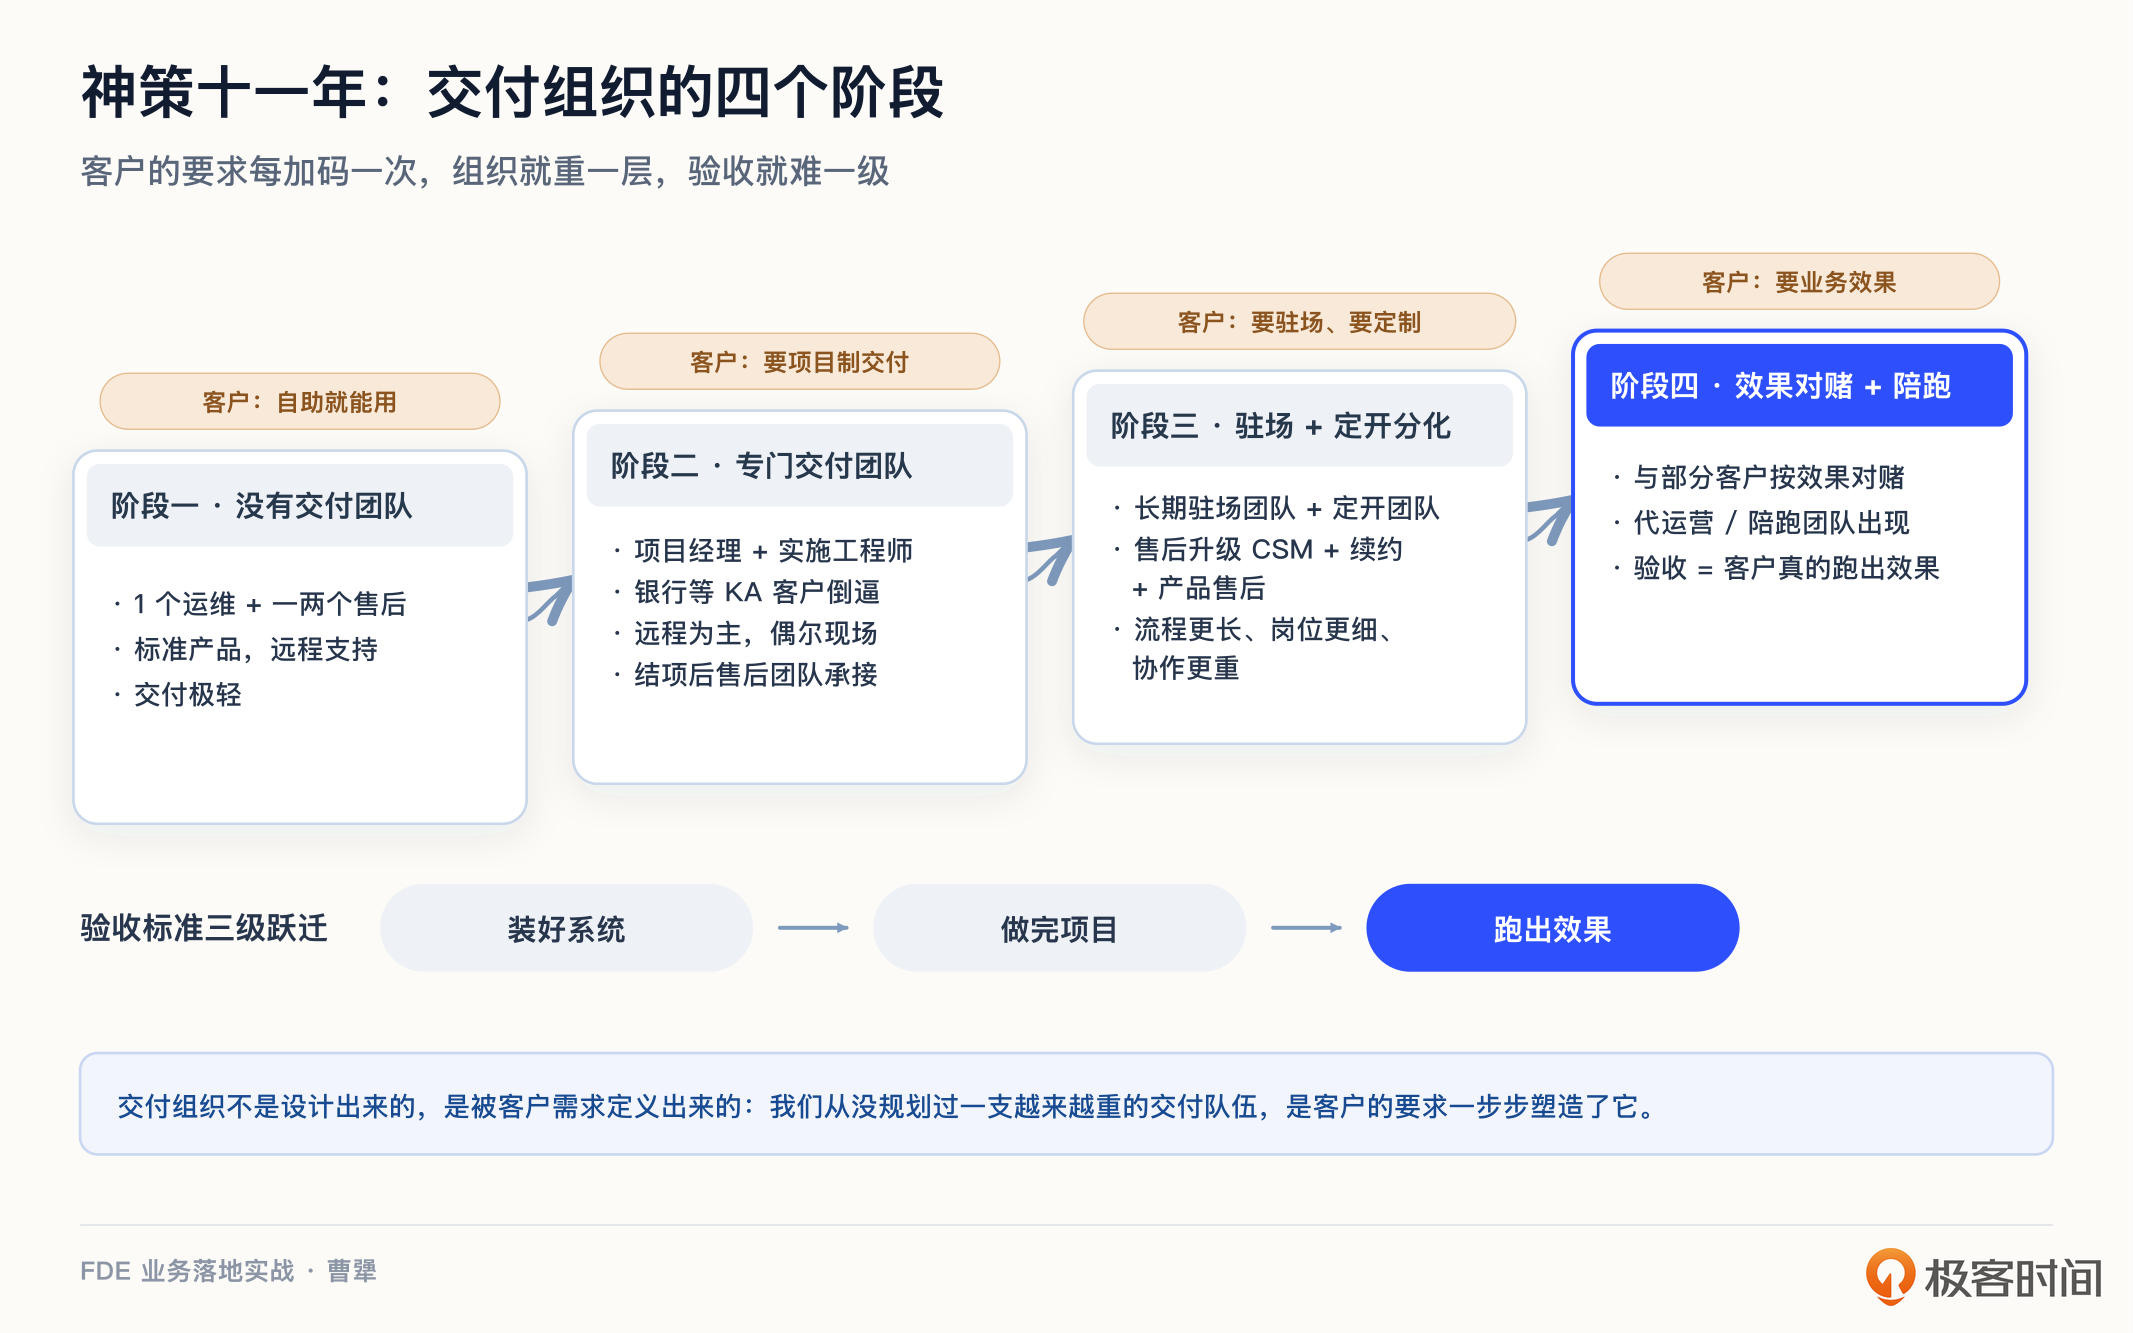
神策是 2015 年成立的,最早服务的客户,基本都是互联网公司。那个阶段,我们没有专门的交付团队。整个公司只有 1 个运维,负责远程给客户安装部署系统,再加上一两个售后,在 IM 里回答客户使用中的各种问题。产品是标准的,客户自己就能用起来,整个交付过程非常轻。那个时候,我们曾以为这就是 To B 生意本来应该有的样子。
变化是从服务银行这类 KA 客户开始产生的。我们发现,银行项目的复杂度完全是另一个量级,标准产品加远程支持的轻交付,根本承接不住。于是,我们成立了专门的交付团队,由项目经理带着实施工程师做项目制交付,以远程为主,偶尔去现场。交付结项了,再由售后团队来承担售后服务,这是第二个阶段。
再往后,随着我们服务的各行各业的客户越来越多,产品和客户的业务越来越紧密,项目越来越大,客户的要求也在持续加码。有的客户明确要求驻场,于是我们有了长期驻场团队;有的客户要定制,界面配色、产品 Logo 甚至功能都要按他们的要求改,于是又组建了专门的定开团队,也就是做定制化开发的团队。交付之后的服务,也从单纯的售后,升级成 CSM(Customer Success Manager,客户成功经理)加续约销售再加产品售后的组合。流程越来越长,岗位越拆越细,协作也越来越重,这是第三个阶段。
由于卖产品对应的是客户的 IT 预算,而 IT 预算始终天花板有限。到了第四个阶段,为了突破 IT 预算的天花板,我们开始和部分客户尝试按效果对赌,出现了陪跑类的项目。这类项目的验收条件,不再是“把系统装好”,也不再是“把项目做完”,而是客户的业务真的跑出了效果。在这个阶段,我们也出现了专门的代运营,或者说陪跑团队,他们需要跟客户的业务团队一起,直接用我们的产品来运营客户的业务,交付最终的业务效果。
回头看这十一年,交付的验收标准,其实发生了 三级跃迁:装好系统,做完项目,跑出效果。每跃迁一次,交付就更难一级,组织就更重一层。这也是为什么我常说,交付组织不是设计出来的,是被客户需求定义出来的。我们从来没有主动规划过一支越来越重的交付队伍,是客户的要求,一步一步把组织塑造成了今天的样子。
那么问题来了:为什么中国的客户,会把乙方的交付组织逼成这个样子?
六大特征:根子是风险与责任的错配
要回答这个问题,得先看清中国 To B 行业的几个基本特征。我把它们归纳为六个:关系销售、定制开发、价格低廉、拖欠尾款、私有部署、现场服务。生意要靠关系拿下;拿下之后是一堆定制需求;项目预算却压得很低;做完了尾款可能还要拖很久;系统必须部署在客户自己的机房或者私有云里;出了问题甚至没有问题都得随叫随到上门服务。
这六个特征每一个背后都有很具体的现实。我见过 200 万的项目,要乙方先交 50 万保证金才能开工;也见过最低价中标的项目,中标价低到甲方乙方所有人都知道做不出来,最后也果然没做出来。金融行业还有一个很多人都知道的规律:这么多年下来,能获得稳定利润的往往是软件外包公司,而做产品的 To B 软件企业,无论规模大小,大都长期亏损。神策自己也碰到过类似的事:在某次投标中,我们的标准产品能满足客户八成以上的需求,而一家当地定开公司完全没有产品,报价却只有我们的六成,最后中标的反而是他们。这个案例第 18 讲复盘翻车模式时我会展开,这里先按下不表。
一句话可以概括这些现象: 甲方要的是私房菜,付的却只有沙县小吃的价。
当然,我不是在单纯吐槽甲方,这个问题或者说现象背后,本质上有两个原因。
第一条, 风险与责任的错配。传统交付里,乙方卖的是工具,甲方要的是结果。我曾经说过一句话,甲方要的只是业务效果,根本不关心你到底是用标准产品、定开系统甚至是堆人力来交付。仅仅装好系统,价值难以衡量,效果不好责任也没法界定,风险几乎全压在甲方身上。甲方不傻,他只能用手里有的手段自保:压价、要求定制、要求私有部署、拖着尾款不付、验收往后拖。我们把六大特征再过一遍就会发现,其中大多数,本质上都是甲方在风险错配之下的理性反应。
第二条, 乙方的产品抽象能力满足不了不同甲方的特异性需求。第 2 讲我们说过,过去十几年,中国 To B 行业有大量“人肉填 gap”的工作,但这些经验沉淀不进产品,或者说不同客户之间的需求是如此不同以至于难以沉淀,所以第二个客户来了,还是得从头再来。
把两条放在一起,我们会看到,在过去十年,中国 To B 行业最黄金的一段时间,行业里面所有的勤奋,堆人、堆驻场、堆定制,某种意义上恰恰是交付做不好的原因之一。因为堆人总能把单个项目扛过去,大家就一直用堆人来对付本该由产品和模式解决的问题,整个行业被锁死在按人天收费的生意模式里。用上一讲的框架说,这就是一套旧的生产关系:人天外包加定制开发。只要生产力不变,这套关系就没有被打破的理由。
更深一层的真相:标准的软件,撞上不标准的流程
前面这两条根因,底下其实还有一个更基本的根基性问题,它平时很少被人提起,但我认为,它可能才是中国 To B 软件困境的更底层原因。
传统 To B 软件成立有这样一个前提:卖的从来不只是软件,而是一套被固化进软件里的标准管理流程。ERP、CRM 这些系统,本质上是把西方大企业和管理学科几十、上百年所沉淀下来的最佳实践,做成了流程模板。你买了它,某种程度上就是买了一套已经被验证过的管理方式,照着用就行。
这套逻辑在西方跑得通,有个大的前提,就是那里的管理流程本身是标准的、稳定的。西方的现代企业管理,是伴随着三次工业革命,伴随着泰勒和彼得德鲁克,几百年一点一点打磨出来的,流程和规范早就沉淀成了行业共识。
而中国不一样。我们把西方几百年才走完的三次工业革命,压缩到几十年里走了一遍。这个中国速度固然是奇迹,但也有代价:在标准化管理流程这件事上,我们其实是欠账的。很多中国企业的流程,不是设计出来的,是野蛮生长出来的,因人而异,更因老板而异,而且随时在变。
于是就有了一个尴尬的局面: 标准的软件,撞上了不标准的流程。 软件假设你应该按 A 流程办事,企业实际上是按 B 流程办事,而且 B 还每三个月一变。软件装是装得上,用起来却处处别扭,最后要么把软件改得面目全非,要么干脆闲置。前面说的定制、驻场、拖尾款,很多都是因为这个错位而产生的。这是中国 To B 行业比风险错配、比抽象能力不足更靠底层的一条病根。
那解法是什么?如果流程本身没法标准化,就别再指望一套标准软件适配所有人。反过来,派懂业务又懂技术的人到现场,贴着客户真实的、哪怕不标准的流程,一个场景一个场景地把 AI 交付进去,让软件去适配流程,而不是让流程去适配软件。这,恰恰是 FDE 模式的思路。至于具体怎么一个场景一个场景地打穿,我留到第 6 讲展开。
六道坎:FDE 在中国的水土不服
那 FDE 模式,能不能打破这套旧关系?
2025 年底,我曾经写过一篇文章,专门讨论 FDE 在国内会不会水土不服,行业里对于 FDE 的质疑声也一直很多。第 2 讲开头那句“中国软件公司 80% 已经是 FDE”的调侃,就是这种情绪的一个缩影。我把这些质疑归纳成六条,可以称之为 FDE 在中国落地的六道坎。
第一道, 利润坎。国内 To B 项目的利润,养不起 FDE 的高工资。Palantir 的 FDE 新人总薪酬在 20 万到 25 万美元,资深的能到 30 万到 45 万美元,折算到国内就是百万级的 package,而国内项目的客单价和利润率撑不起这个数。
第二道, 人才坎。优秀的人才不愿意做驻场,苦、累、压力大,而且我们必须承认,很多甲方对乙方的驻场人员也谈不上多尊重。
第三道, 晋升坎。传统 To B 公司里,驻场干得好就被调回总部当管理者,最有经验的人反而离开了一线。
第四道, 抽象坎。Palantir 有 Ontology(本体论)这样的方法论和平台,能把现场经验沉淀成可复用的产品能力,国内很多公司缺这个能力,容易陷进一次性定开。
第五道, 组织坎。FDE 需要高度授权,要在客户现场快速决策,而国内公司普遍管控严、审批长。
第六道, 市场坎。国内 To B 市场低价竞争太普遍,客户容易被“看起来差不多但便宜很多”的方案吸引,高客单价撑不住。
这六道坎是不是真的?我必须承认,都是真的,而且都很严重。我自己早期就踩过其中的坑:客户希望我们派人驻场,我们很快发现,每个客户都派人,成本高到根本没法规模化。
但我个人的判断是,不能一概而论。这些质疑,基本都来自传统 To B 软件时代的经验。换个角度看,在 AI 时代,每一道坎都有破解的条件。
先看利润坎。它隐含了一个假设:国内 To B 项目的客单价就是上不去。但这个假设需要分场景讨论,在金融风控、能源调度、智能制造这些领域,一个真正有效的能带来业务效果的 AI 系统,可能带来数亿元的价值。如果按效果付费,而不是按功能买断,客单价完全撑得起百万级薪资的团队。所以问题不是利润空间不存在,而是你有没有能力去服务这样的高价值场景。同时,AI 放大了优秀个体的产出:传统开发里,优秀程序员和普通程序员的生产力差距可能是三五倍,借助 AI,这个差距可能拉到十倍以上,一个高素质的 FDE 可能能替代之前一个完整的团队,薪资虽然高,单位产出的成本反而在下降。
再看人才坎和晋升坎。这两道坎,本质上是同一个问题: 成长空间。优秀工程师不愿意做驻场,其实不是嫌“驻场”这个形式,而是传统驻场没有成长。假如把 FDE 定位成深入业务一线的产品探索者,给足自主权;晋升路径也重新设计,资深 FDE 干得好,不再往总部调,而是让他带队去攻克更难的客户,甚至内部创业、孵化新的产品线,这个岗位的吸引力就完全不一样了。Palantir 的很多 FDE 后来成了创业者,这本身就是巨大的吸引力。这两道坎和想从事 FDE 岗位的同学的职业选择关系最大,第 22、23 讲讲职业发展时,我们还会细说。
再说抽象坎。产品抽象能力确实是国内公司的普遍短板,但它不是天生的。Palantir 的 Ontology 也不是一开始就有,而是在大量项目实践里逐步抽象出来的。关键是建立起“碎石路修成高速公路”的机制,让每一次客户项目的经验,都能沉淀为可复用的产品能力。具体怎么构建这套机制,第 13 讲会专门展开。
剩下的组织坎和市场坎,各用一句话说。组织文化是战略选择的结果,真要把 FDE 当核心战略,文化就得跟着改,而不是拿它在边缘业务里面试水。市场则在分化,头部客户已经开始意识到,AI 项目的成败不在于买了什么软件,他们愿意为真正解决问题的深度服务付费。
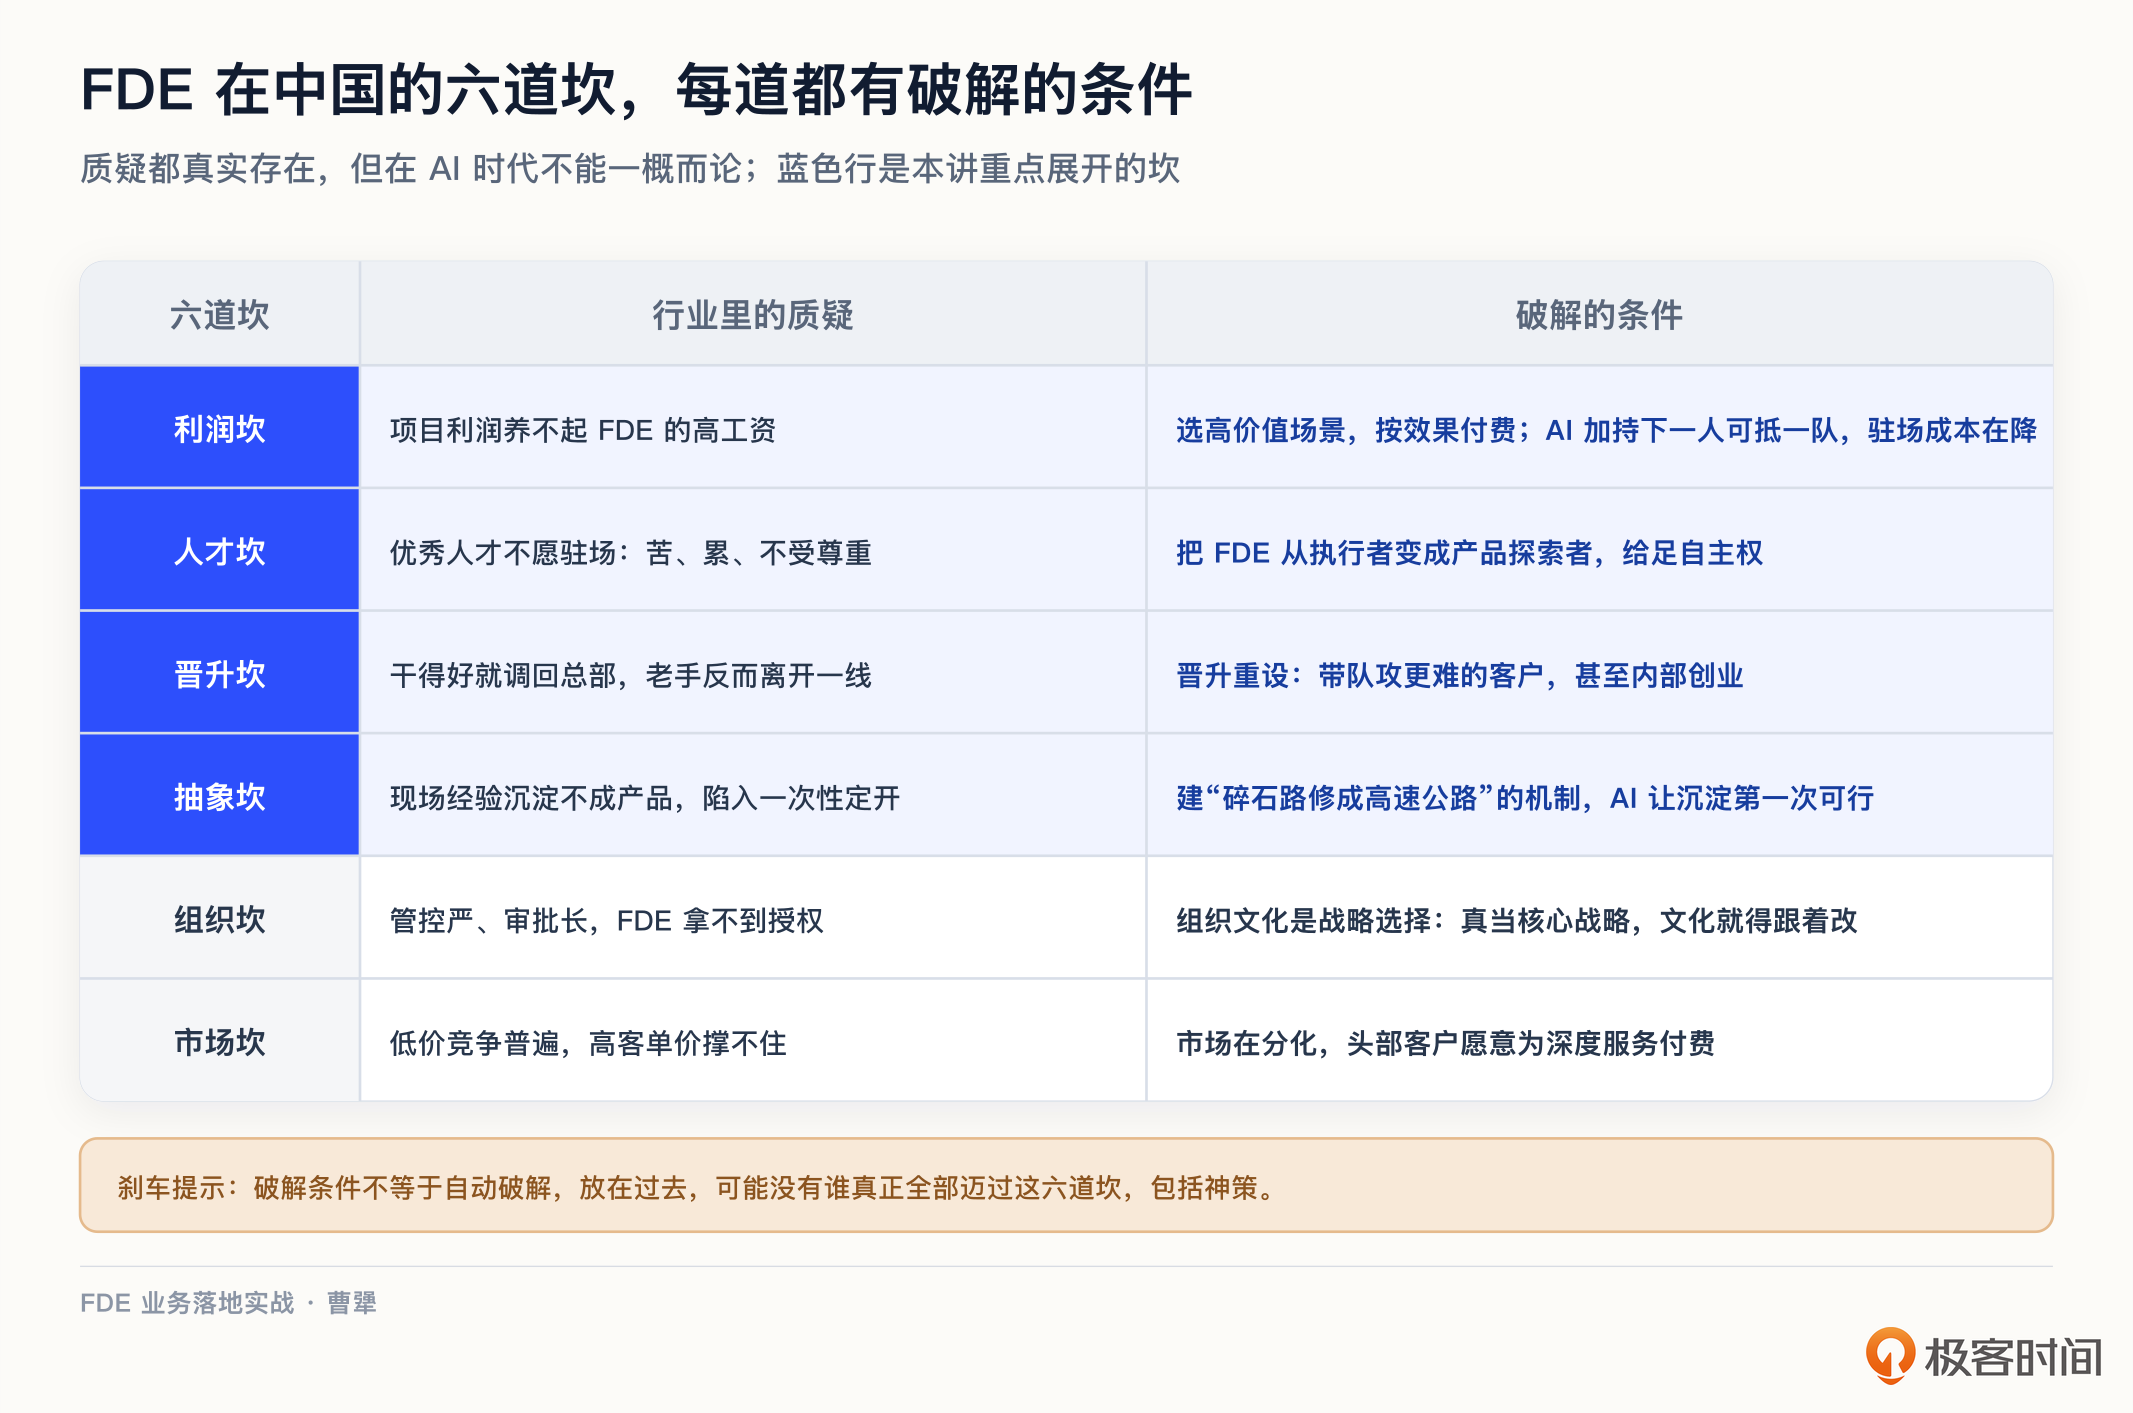
坦白讲,这六道坎,如果放在过去,可能的确没有谁能真正全部迈过去,包括神策自己。而前面说的这些破解条件,几乎每一条都落在 AI 身上。接下来,我就总结一下,AI 带来的根本性变量,以及对 FDE 从业者的机会窗口。
AI 带来的变量与机会窗口
AI 带来的变量有两个,本质上都指向同一件事:生产力这一侧,变了。
第一个变量, AI 让“沉淀”这个动作第一次变得可行。第 2 讲结尾我们说过,借助 Agent 和知识库,FDE 在现场积累的行业 know-how、客户的真实流程、踩过的坑,有可能被低成本地抽取、整理、结构化,变成可复用的产品资产。
第二个变量, AI 本身改变了生意的性质。其一,AI 项目的交付比传统软件更难,每家企业的流程、数据、场景都不一样,标准 SaaS 铺不开,这恰好是 FDE 模式的主场。其二,AI 交付的价值,从“提高效率”变成了“直接省钱”。一个客服 Agent 如果真能替代 10 个人工客服,它的价值就是每年省下来的人力成本,这个成本远高于原本受到 IT 预算限制的软件采购预算。前面讨论利润坎时说的按效果付费和一人抵一队,底气都来源于此。
这不只是推演,国内已经有公司把这条路走出了财务数据。智谱 2025 年底递表港交所,在招股书里披露:2024 年总收入 3.124 亿元,整体毛利率 56.3%,其中本地化部署业务,也就是给政企客户做的定制交付,占了收入的 84.5%。你看,一家基础模型公司,收入的大头不是 API 订阅,而是给国有银行做智能风控系统这一类政企项目。56.3% 的毛利率,离 Palantir 2024 财年 80% 的毛利率还有明显距离,但对照前面说的“项目制生意普遍不赚钱”,这个毛利已经比传统的软件定开项目要高了。这个数字足以说明:基模公司往应用层走、用类 FDE 的方式服务大政企,这条路线至少在财务上有可行性。
再看岗位这一侧。第 2 讲提过,MiniMax、月之暗面、智谱这些公司都在招“AI 售前解决方案”“前置部署”一类岗位。有人翻过这些岗位的职责描述,粗略的比例是:纯调 API 的工作大概只占三成,剩下七成,是把模型搬进客户现场,跑通鉴权、对接数据中台、做合规备案。这个比例未必精确,但方向很能说明问题: 中国的 FDE,从第一天起就比硅谷的更重、更贴地,但反过来,交付这道题在中国也就更值钱。
有一点你可能注意到了:讲美国,我可以引用薪资范围、岗位增速;讲中国,我只能给你招股书和招聘 JD。这是因为到今天为止,国内没有公开的 FDE 岗位数量统计和薪资中位数,去中文互联网上搜 FDE 的深度内容,几乎全是海外材料的二手编译。这个空白本身可以读成“这个模式在中国还没被证明”,我更愿意把它视作机遇:任何一个方向,等到数据齐全、报告满天飞的时候,早期红利也就结束了。空白本身,就是窗口还存在的证据。
当然,话也不能说得太满。ExplainThis 的作者杨芳贤有一句话,放在今天的中国市场很合适:如果每一个客户都需要一队工程师驻场半年,项目才能跑起来,你可以说这说明需求很强,也可以反过来说,这说明产品离真正成熟还很远。今天中国的 AI 落地,恰恰就处在这样一个需求旺盛、但远未成熟的阶段。某种意义上,这就是窗口期该有的样子:等一切都成熟了,窗口也就关上了。
课程总结
这一讲是认知篇的最后一讲,我们更多地聊中国 To B,聊我们身边的事情。
神策十一年的交付组织演变说明,客户一直在把乙方往“交付结果”的方向逼,验收标准完成了三级跃迁:装好系统、做完项目、跑出效果。乙方的交付组织越来越复杂,交付本身也越来越难。
而中国 To B 的六大特征,根子是风险与责任的错配,加上乙方产品抽象能力不足,以及更深层次的中国的管理流程本身就不标准。过去十年,整个行业靠堆人对付问题,被锁死在人天模式里。而 FDE 模式,给整个行业带来了新的可能。
当然,FDE 落地中国也有六道坎,每一道都真实存在,但每一道也都有破解的条件。更重要的是,AI 给这六个挑战带来了全新的可能性。
FDE 的窗口已经打开,但远没有全开,这正是早期红利还在的标志。
我把这一讲提到的中国 To B 行业的死结和解法,整理成一张对照表,方便你保存:
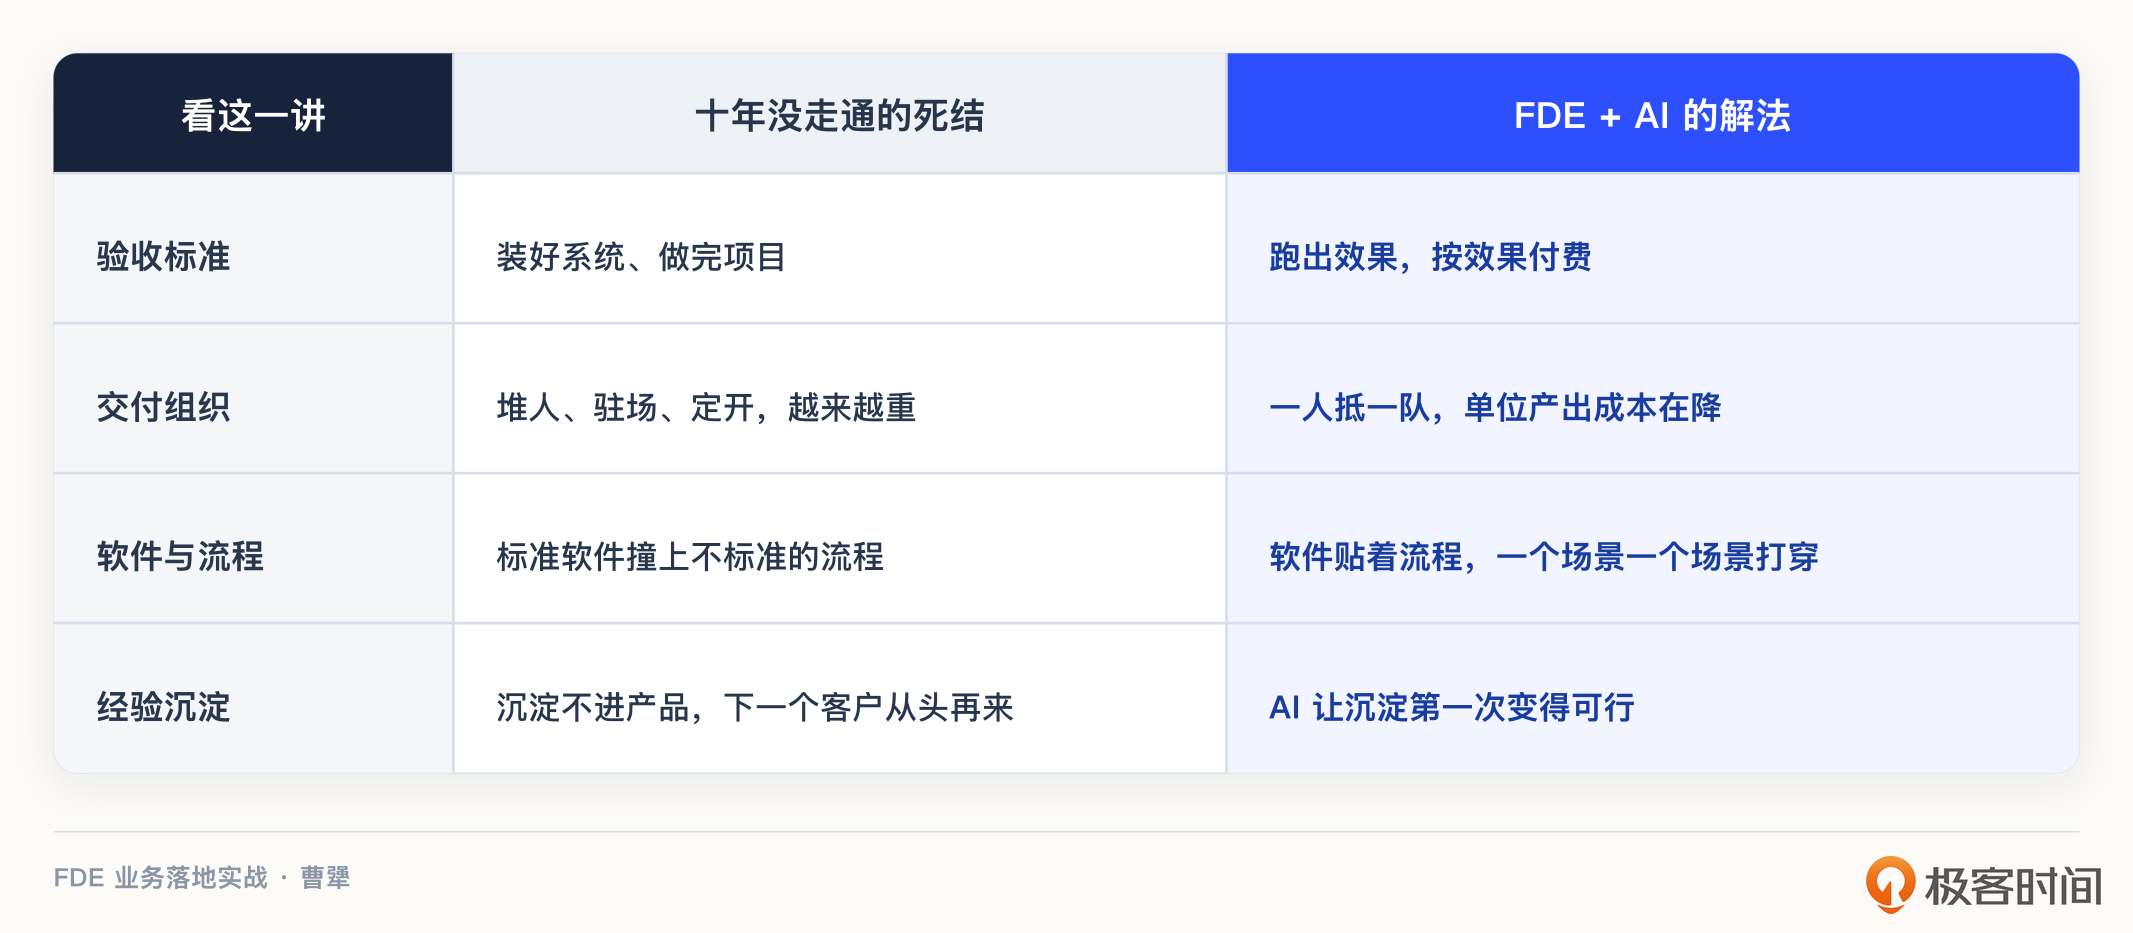
如果你在国内做交付、实施、售前,这一讲想帮你看清一件事:你踩过的那些坑,很多是行业的结构性问题,不全是你个人的问题,而这个结构正在松动。
如果你是创业者或者技术决策者,这六道坎就是一张判断清单,帮你评估自己的公司、自己的业务,是不是 FDE 模式能生长的土壤。
思考题
留两个问题,欢迎你在留言区聊聊。
第一,对照课程中提到的六道坎,你所在的公司,或者你服务的甲方,眼下最卡的是哪一道?在你看来,这道坎是暂时的,还是结构性的?
第二,神策的验收标准从“装好系统”走到“跑出效果”,花了好几年。你所在的行业,验收标准现在走到了哪一级?有没有往下一级跃迁的迹象?
如果这节课对你有帮助,欢迎你分享给周围对于 FDE 这个概念感兴趣的人。
下一讲,我们正式进入实战篇。认知讲完了,就该上战场了:那么进场的头五天,怎么摸清客户的“真问题”?我会从我自己团队正在做的一个项目讲起。我们下一讲见。