01|拉斯维加斯的幽灵:索普的量化思维起源
你好,我是陈旸,欢迎来到《人人都用得上的AI量化思维课》。
在正式开始之前,我想请你闭上眼睛,想象这样一个场景:
那是1961年的冬天,美国内华达州的雷诺。一位穿着廉价西装、戴着厚底眼镜的大学教授,手里攥着一万美元——那是当时两个富裕家庭一年的总收入,他颤颤巍巍地走进了一家赌场。赌场的经理们站在暗处,嘴角挂着嘲讽的微笑。在他们眼里,这又是一只待宰的肥羊。毕竟,自赌场诞生以来,只有一种人能从这里带走财富,那就是开赌场的人。
然而,在这个夜晚结束时,赌场经理们的笑容凝固了。这位教授并没有像其他赌徒一样祈祷好运。他只是机械地盯着桌面上的牌,嘴里念念有词,然后像机器人一样下注。几个小时后,他面前的筹码堆积如山。两天后,他被这家赌场列入黑名单。一周后,整个拉斯维加斯的赌场都在流传着同一个恐怖的传说:有一个人,带着一种看不见的幽灵,击败了数学定律。
这个人,叫做爱德华·索普。
他不是赌神,他是麻省理工学院(MIT)的数学讲师。他带来的那个幽灵,后来有了一个震惊世界的名字—— 量化交易(Quantitative Trading)。
今天,我们的第一讲,不讲股市,不讲K线,我们只讲索普在那个冬夜里究竟悟透了什么。因为这,就是量化思维的创世纪。
两个世界的碰撞:当牛顿遇到上帝
在索普之前,无论是赌博还是股票投资,都被视为一种艺术或者运气的游戏。那时候的华尔街,是格雷厄姆这种捡烟蒂的价值投资者,或者是杰西·利弗莫尔这种凭天赋的盘感大师的天下。大家相信的是内幕消息、企业调研、宏观经济,或者是某种玄之又玄的直觉。
但在索普眼里,这个世界只有两种东西:确定性事件和概率性事件。如果你把苹果扔向空中,它一定会掉下来,这是物理学的确定性。但如果你扔一枚硬币,它正面朝上的概率是50%,这是数学的概率性。
索普思考的问题是: 如果我能找到一种方法,让硬币正面朝上的概率变成51%,会发生什么?
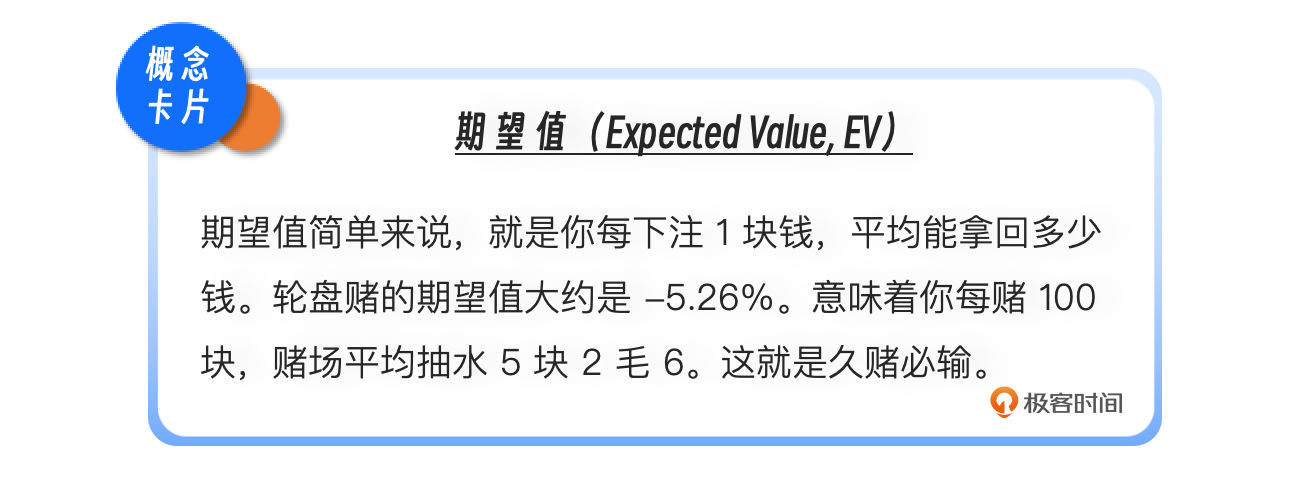
在当时的常识里,这被认为是不可能的。赌场里最流行的游戏是轮盘赌和21点(Blackjack)。数学家早就证明了,这些游戏的设计都是 负期望值 游戏。
所有的数学家都告诉索普:“别傻了,没人能战胜庄家的大数定律。”但索普是个叛逆者。他敏锐地发现了一个被所有人忽略的盲点:独立事件 vs 关联事件。
轮盘赌是独立事件。上一把开出红,不会影响下一把开出黑的概率。小球没有记忆。但21点不一样。21点用的是一副或几副牌,发出去的牌不会放回牌堆。这就意味着: 上一张牌是什么,直接决定了剩余牌堆的结构,进而改变了下一张牌的概率。
如果发出的全是小牌(2, 3, 4, 5, 6),那么剩下的牌堆里,大牌(10, J, Q, K, A)的比例就会急剧升高。在21点规则里,大牌多,对玩家有利(更容易拿到Blackjack获得1.5倍赔付,或者让庄家爆牌);小牌多,对庄家有利。
索普意识到:这根本不是赌博,这是一个 动态的概率计算问题! 只要我能记住发了什么牌,我就能算出现在的胜率是对我有利,还是对庄家有利。
这不仅是量化交易的起源,更是AI思维的雏形——利用历史数据(发出的牌),预测未来概率(下一张牌),并据此做出决策(下注)。
那个时代的AlphaGo:IBM 704
原理听起来简单——记牌。但实际操作极难。一副牌有52张,排列组合是个天文数字。在那个没有个人电脑的年代,如何计算出每一种残局下的最优打法?
索普做了一件在当时看来极其疯狂的事。他是MIT的讲师,拥有使用学校里那台庞然大物——IBM 704大型计算机的权限。这台计算机占据了整整一个房间,运算能力甚至不如你现在手里拿着的智能手机的万分之一。但在1960年,它是人类最顶尖的智慧结晶。
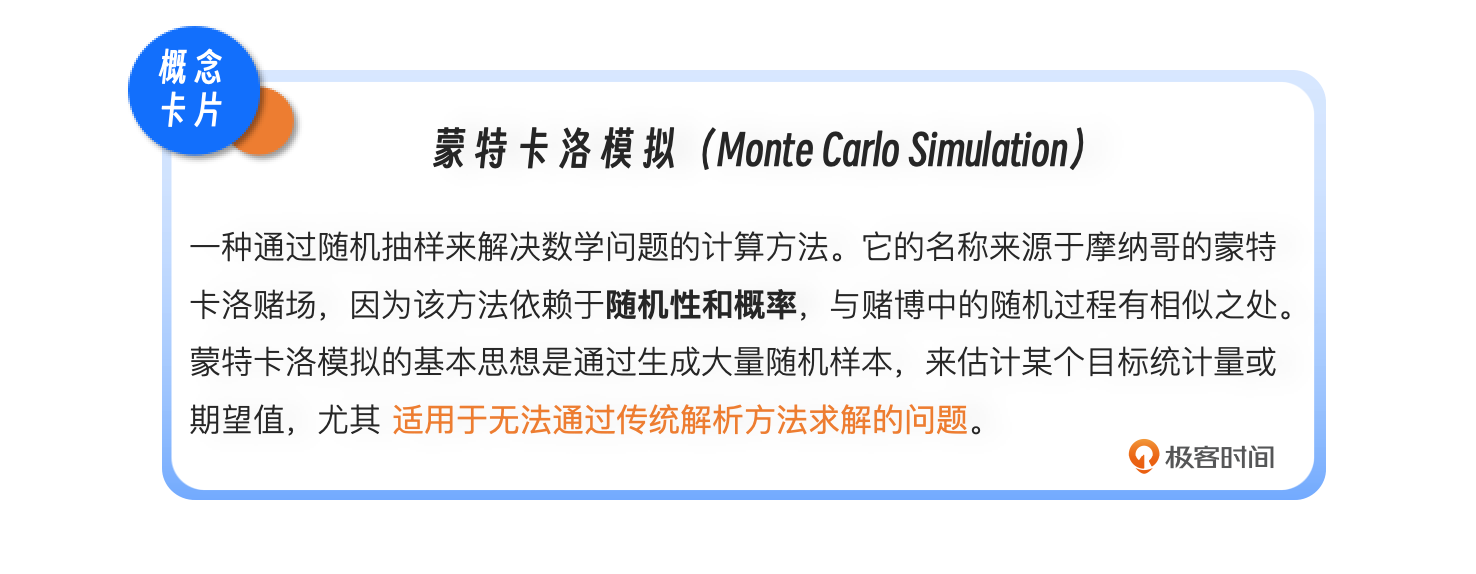
索普白天教书,晚上就躲进机房,把21点的规则写成Fortran代码,让这台巨兽不知疲倦地进行蒙特卡洛模拟。他让计算机自己跟自己玩了几亿局21点。计算机输出了海量的数据,索普在一张张打孔卡片中,寻找那个能战胜庄家的策略表。
最终,他发现了一套惊人的规律:
基本策略: 在不记牌的情况下,只要严格按照这套表格打(比如庄家是6,你是12,必须停牌),就能把赌场的优势从5%压缩到0.5%以内。
算牌法: 如果加上记牌,玩家的优势可以由负转正,达到+1%甚至+5%。
这就是人类历史上第一个经过计算机验证的量化策略。
索普把计算机算出来的结果背得滚瓜烂熟,带着这颗硅基大脑走进了拉斯维加斯。于是,就有了开头那一幕。
这给我们什么启示?
在AI时代,我们做量化交易,其实就是在重复索普当年的工作:
IBM 704 就是现在的GPU集群;
几亿局模拟就是现在的回测;
算牌法就是现在的交易策略。
量化不是神话,量化是算力的暴力美学。 当别人还在靠盘感猜大小时,索普已经用算力穷尽了所有可能性。
51%的秘密:大数定律的逆袭
索普的成功,揭示了量化思维最核心的秘密: 微弱优势的无限重复。
很多初学者问我:“老师,量化策略的胜率是不是要90%才行?” 甚至有人因为策略胜率只有55%而感到沮丧。让我们看看索普的胜率是多少。通过复杂的算牌,索普对赌场的优势,大部分时候只有 1% 到 2%。也就是说,在大多数时候,他和赌场的胜负是五五开的。他也会连续输钱,也会遭遇连败。
但索普从不慌张。因为他信仰大数定律。
如果你的优势只有1%,你玩10把,你可能输得很惨,那是运气;你玩100把,你可能小输小赢,那是波动;但如果你玩10,000把,根据数学定律,你的收益将不可避免地、极其精准地收敛于那1%的正收益。
赌徒相信运气,量化交易者相信样本量。
在索普眼里,每一把牌局的输赢都不重要,重要的是继续留在牌桌上,直到大数定律显灵。为了解决如何不被波动清洗出局的问题,索普引入了另一个数学天才凯利的研究成果—— 凯利公式。
凯利公式告诉索普:既然你的优势只有1%,你就不能全仓梭哈。你应该根据优势的大小,动态调整下注比例。优势大时(大牌多),下重注;优势小时(小牌多),下最小注甚至不下注。这成为了后来量化交易仓位管理的圣经。
索普在赌场里的胜利,本质上是 “正期望值策略 + 科学仓位管理 + 极强的纪律性”的胜利。这也回答了那个终极问题:赌博和投资的区别是什么?
赌博是参与一个期望值为负的游戏(如彩票、轮盘赌),玩得越久,输得越光。
量化投资是寻找一个期望值为正的微弱优势(如算牌、套利),然后通过风险控制,把这个优势无限放大。
幽灵飘向华尔街:从赌场到对冲基金
拉斯维加斯的赌场老板们虽然不懂数学,但他们懂生意。当他们发现无论如何都赢不了索普时,他们采取了最原始的手段:掀桌子。索普被下了迷药,汽车刹车线被剪断,全美赌场将他列入黑名单。既然赌场不让玩了,索普把目光投向了世界上最大的赌场——华尔街。
1960年代的华尔街,比拉斯维加斯还要原始。那时候的基金经理还在靠常春藤校友会的消息炒股。索普发现,华尔街充满了错误的定价。比如,有些公司的权证(Warrants)价格高得离谱,而对应的股票价格却很低。在普通人眼里,这只是两个数字。在索普眼里,这是一个必须回归的数学等式。他成立了人类历史上第一家真正意义上的量化对冲基金——普林斯顿-纽波特合伙公司(Princeton Newport Partners)。
他的策略非常简单(从现在的视角看): 买入被低估的股票,同时卖空被高估的权证。无论股市大盘涨还是跌,只要这两个价格最终回归到数学上的合理关系,他就能赚钱。这就是著名的统计套利的雏形,也是后来Delta Neutral(德尔塔中性)策略的鼻祖。
结果如何?在这一策略运行的19年里(1969-1988),索普的基金没有任何一年是亏损的。即使在标普500指数下跌20%的熊市里,他也依然赚钱。他把在赌场里对付庄家的那套逻辑—— 寻找微小优势、利用大数定律、严格风险控制——完美复制到了金融市场。
索普用亲身经历证明了: 华尔街不过是一个更体面、赔率更好,而且不会打断你腿的赌场。
对AI时代的启示:我们都是索普的门徒
故事讲到这里,我想你应该明白了,为什么我们的课程要从索普讲起。在今天,当你打开电脑,准备学习Python,准备使用AI工具(DeepSeek、Cursor、QMT)来辅助交易时,你其实正站在索普的肩膀上。
现在的市场环境比索普时代复杂了一万倍:
简单的算牌早已失效;
简单的价差套利已经被高频交易机器人吃干抹净。
但是,量化交易的灵魂从未改变:
数据是燃料:索普用的是发出的扑克牌数据,我们用的是K线、成交量、财报、新闻舆情数据。
算力是引擎:索普用的是IBM 704,我们用的是本地电脑和云端的AI大模型。
概率是信仰:我们不再预测明天的茅台是涨是跌(那是算命),我们只计算在当前因子组合下,茅台上涨的概率是55%还是45%。
AI量化思维,本质上就是一种去我执的过程。
它要求你像索普一样,承认自己的直觉是不可靠的,承认市场是充满噪音的。它要求你把自己变成一个冷酷的执行者,只听命于数据和概率。
当你能够坦然接受连续10次的止损,因为你知道你的策略长期期望值是正的。
当你不再因为错过一只妖股而拍大腿,因为你知道那不符合你的模型逻辑。
当你开始用“胜率、赔率、最大回撤”这些词来描述交易,而不是用“感觉、应该、好像”时。
恭喜你,你的量化思维已经觉醒了。
本讲金句弹幕
课后思考
索普当年之所以能赢,是因为他发现了21点是一个非独立事件游戏(记忆发出的牌可以改变胜率)。那么,请你思考一下:
股票市场是一个独立事件游戏,还是一个非独立事件游戏?
今天的K线走势,会影响明天的走势吗?
如果是随机的独立事件,量化为什么还能赚钱?
如果不是随机的,为什么大家都说股市很难预测?
这些问题,是所有量化策略的起点。我们将在后续的课程中,通过随机漫步理论与有效市场假说带你来寻找答案。下一节课,我们将去拜访另外两位大神——格雷厄姆和巴菲特,看看在量化投资者的显微镜下,所谓的价值投资,究竟是一场怎样的数学游戏。
欢迎你在留言区留下自己的想法和思考,如果你身边有对AI量化思维感兴趣的朋友,可以邀请他一起来学习,我们下节课再见!