04|索罗斯的炼金术:利用错误的暴利艺术
你好,我是陈旸。
上一讲,我们见识了西蒙斯如何用冷冰冰的数据,挖掘市场的微小漏洞。今天,我们要从微观的捡芝麻,转向宏观的屠龙。我们要聊的这个人,乔治·索罗斯,曾在一夜之间赚走了10亿英镑,逼得英国央行举手投降;他在1997年横扫东南亚,让无数国家的货币体系崩溃。他被称为金融大鳄,也被称为哲学家。
你可能会问:“这种宏观投机的大佬,跟我们做量化有什么关系?他又不看K线,也不跑Python代码。”如果你这么想,那你就错过了一个最重要的量化模型。
索罗斯的思维方式,其实解决了量化交易中一个最棘手的难题: 当市场疯了的时候,原本有效的模型为什么会失效?以及,我们该如何骑上泡沫的背脊? 今天,我们就用量化的手术刀,解剖索罗斯那本晦涩难懂的《金融炼金术》。
市场永远是错的:打破均衡的幻想
在传统的经济学教科书(以及早期的量化模型)里,有一个核心假设叫:一般均衡理论。它认为:
市场是理性的。
价格围绕价值上下波动。
如果价格偏离了价值,市场会自动把它拉回来(均值回归)。
这就像一个恒温器:温度高了,空调就制冷;温度低了,暖气就加热。系统总是趋向于稳定。如果世界真是这样,那西蒙斯和巴菲特就够用了。但索罗斯冷笑一声: “世界经济史是一部基于假象和谎言的连续剧。”
索罗斯认为,传统经济学忽略了一个核心变量:人的偏见。在物理世界,你看着天气,天气不会因为你看着它而改变。但在金融世界, 你看好一支股票,你买入它,股价就会涨;股价涨了,基本面(融资能力、品牌形象)竟然真的变好了,于是你更看好它…… 这就是著名的反身性理论。
用控制论的语言翻译一下: 传统市场理论假设市场是负反馈系统(涨多了会跌,趋向稳定);索罗斯认为市场经常变成正反馈系统(涨了因,因又推高果,越涨越涨,直到崩溃)。想象你在KTV唱歌,如果你把麦克风(输入)靠得离音箱(输出)太近,会发生什么?啸叫。 声音会被无限放大,直到震破耳膜。索罗斯做的,就是寻找那个麦克风靠近音箱的时刻。
特斯拉、比特币与反身性循环
为了让你听懂这个抽象的哲学,我们不讲1992年的英镑,我们讲讲大家都熟悉的特斯拉(或者任何一个大牛股)。在量化思维里,一个标准的索罗斯式正反馈循环是这样运行的:
阶段1:起步(偏见引入)
特斯拉刚开始只是一个亏损的电动车厂。但马斯克讲了一个性感的故事(火星、清洁能源)。此时,股价开始上涨。
*传统量化模型(价值因子):*这是一个垃圾股,做空它!
*索罗斯思维:*等等,看故事能不能自我实现。
阶段2:加速(自我强化)
股价上涨,特斯拉市值变大了。神奇的事情发生了:因为市值大,特斯拉可以高位增发股票,融到了几十亿美元的真金白银。有了钱,它真的建起了超级工厂,产能真的提升了,车真的造出来了。原本是吹牛的基本面,因为股价的上涨,变成了真的基本面。
阶段3:疯狂(正反馈高潮)
基本面变好,吸引更多机构买入,股价继续暴涨。股价暴涨,吸引更好的人才,获得更低的贷款利率,品牌成为全球顶流,基本面好上加好。
*此时的现象:*所有看空它的量化模型(均值回归策略)全部被打爆。
*索罗斯的操作:*在泡沫中游泳。 他知道这是泡沫,但他不会做空,他会做多,因为正反馈还没断。
阶段4:崩溃(反向反身性)
直到某一个临界点(比如产能瓶颈、宏观加息),故事讲不下去了。股价下跌 => 融资困难 => 工厂停工 => 业绩下滑 => 股价更跌。原来的正反馈螺旋,瞬间变成向下的死亡螺旋。
量化视角的启示:
所谓的基本面,并不是客观存在的锚。 价格本身就是基本面的一部分。 如果你在做量化因子分析时,只看财务报表(滞后数据),而不看价格动量对基本面的反作用,你就会死在黎明前的黑暗里。
1992年:那一记封喉的做空
理解了理论,我们再来看索罗斯的封神之战——狙击英镑。这根本不是一次赌博,而是一次基于逻辑的必然性套利。
背景: 1990年代,欧洲搞了一体化,英国加入了欧洲汇率机制(ERM)。这意味着,英镑必须锁定马克,汇率不能波动太大。但是,德国为了抑制通胀,把利息定得很高;英国经济衰退,急需降息刺激。
矛盾(失衡点): 英国如果不加息,英镑就会跌穿下限(违反ERM);如果加息,英国经济就会崩盘。这就形成了一个不可能三角。索罗斯敏锐地嗅到了这个不稳定的均衡 。 他知道,英国央行在死撑。 这种死撑,就是市场最大的错误定价。
量化分析(盈亏比计算)
如果做空英镑:
情况A(大概率):英国撑不住,退出ERM,英镑暴跌。赚几十倍。
情况B(小概率):英国死撑到底,英镑维持原价。亏损极小(只是付一点利息成本)。
这是一笔风险有限,收益无限的单向赌博。当索罗斯的助手德鲁肯米勒跑来说:“乔治,我算过了,我们要把所有资金都压上去做空英镑。”索罗斯说出了那句流传千古的名言:“这就是你的建仓规模?要想赚钱,你必须冲上去锁喉。”
最终,索罗斯动用了两倍杠杆,建立了100亿美元的空头头寸。那一晚,英国央行动用了几百亿美元的外汇储备买入英镑,但在索罗斯引领的全球空头大军面前,如同杯水车薪。第二天,英国宣布退出ERM,英镑暴跌。索罗斯净赚10亿美元。
量化思维的第二次顿悟:胜率不重要,赔率和仓位才重要。 很多量化策略追求高胜率(如网格交易),但一次黑天鹅就亏光。索罗斯追求的是非对称机会——当我错了,我亏一点点;当我对了,我要赚这辈子都花不完的钱。
如何把哲学写进代码?
你可能会问:“道理我都懂,但在QMT里怎么写索罗斯策略?”索罗斯的反身性很难直接编程,但我们可以捕捉它的影子。在现代量化中,这演变成了拥挤度和趋势跟随策略。
- 拥挤度指标
索罗斯最喜欢在趋势最疯狂的时候离场。量化如何判断疯狂?
换手率因子: 当一只股票换手率达到历史极值,说明所有想买的人都买进去了,剩下的全是潜在卖家。
相关性因子: 当所有股票不管好坏都在涨,市场相关性趋近于1,说明是情绪驱动,而非价值驱动。
- 动量加速
普通的动量策略是涨了就买。索罗斯式的动量策略是看二阶导数——涨得越来越快。当价格呈现指数级拉升(Log-Periodic Power Law,LPPL模型),往往预示着正反馈即将崩塌。
- 情绪分析
利用AI读取新闻和社交媒体。当媒体充满了“新范式、改变世界、这次不一样”等词汇时,这就是偏见的量化读数。AI可以给这种偏见打分,当偏见分数过高时,就是反转的信号。
在《QMT实战训练营》里,我会教你如何计算 “RSI背离、乖离率以及资金流向”,这些其实就是微观层面的索罗斯指标。
索罗斯的遗产:易错性
最后,我想谈谈索罗斯思维中最核心,也最容易被忽视的一点:易错性。西蒙斯相信模型是完美的,巴菲特相信公司是完美的。但索罗斯相信:我是错的。他曾说:“我之所以富有,是因为我知道我什么时候错了。”
在他背部剧烈疼痛的时候,他会清空仓位,因为他相信身体在向他报警,说明有些潜意识发现的风险还没被显意识捕捉到。这听起来很迷信,但翻译成量化语言,这就是动态风控。很多量化交易者死扛亏损,是因为他们太相信回测数据,太相信模型。他们会说:“历史数据显示这里应该反弹了,模型不会错,是市场错了。”这就是死期。
索罗斯教给我们的是: 模型只是你对世界的一种偏见。当市场走势证伪了你的假设时,第一时间砍仓,不要辩解。 在索罗斯的基金里,没有自尊心这个词。今天做多,明天发现错了,立马反手做空,毫不脸红。 这种极度的反人性的灵活性,才是量化交易员的最高境界。
AI量化策略建议
这一讲稍微有点抽象,我们总结一下索罗斯给我们的三个量化锦囊:
寻找正反馈:不要轻易做空泡沫。在泡沫初期和中期,反身性会让泡沫越来越大。要学会利用泡沫,而不是过早地站在泡沫的对立面。
寻找不稳定的均衡:当某个价格被政策强行固定(如固定汇率、甚至某种被操纵的股价),而基本面又不支持时,这就是最大的暴利机会。
活着承认错误:不管你的AI模型回测多完美,一定要给它装一个红色按钮。当实盘亏损超过阈值,无条件止损。因为市场总有你不知道的偏见。
本讲金句弹幕
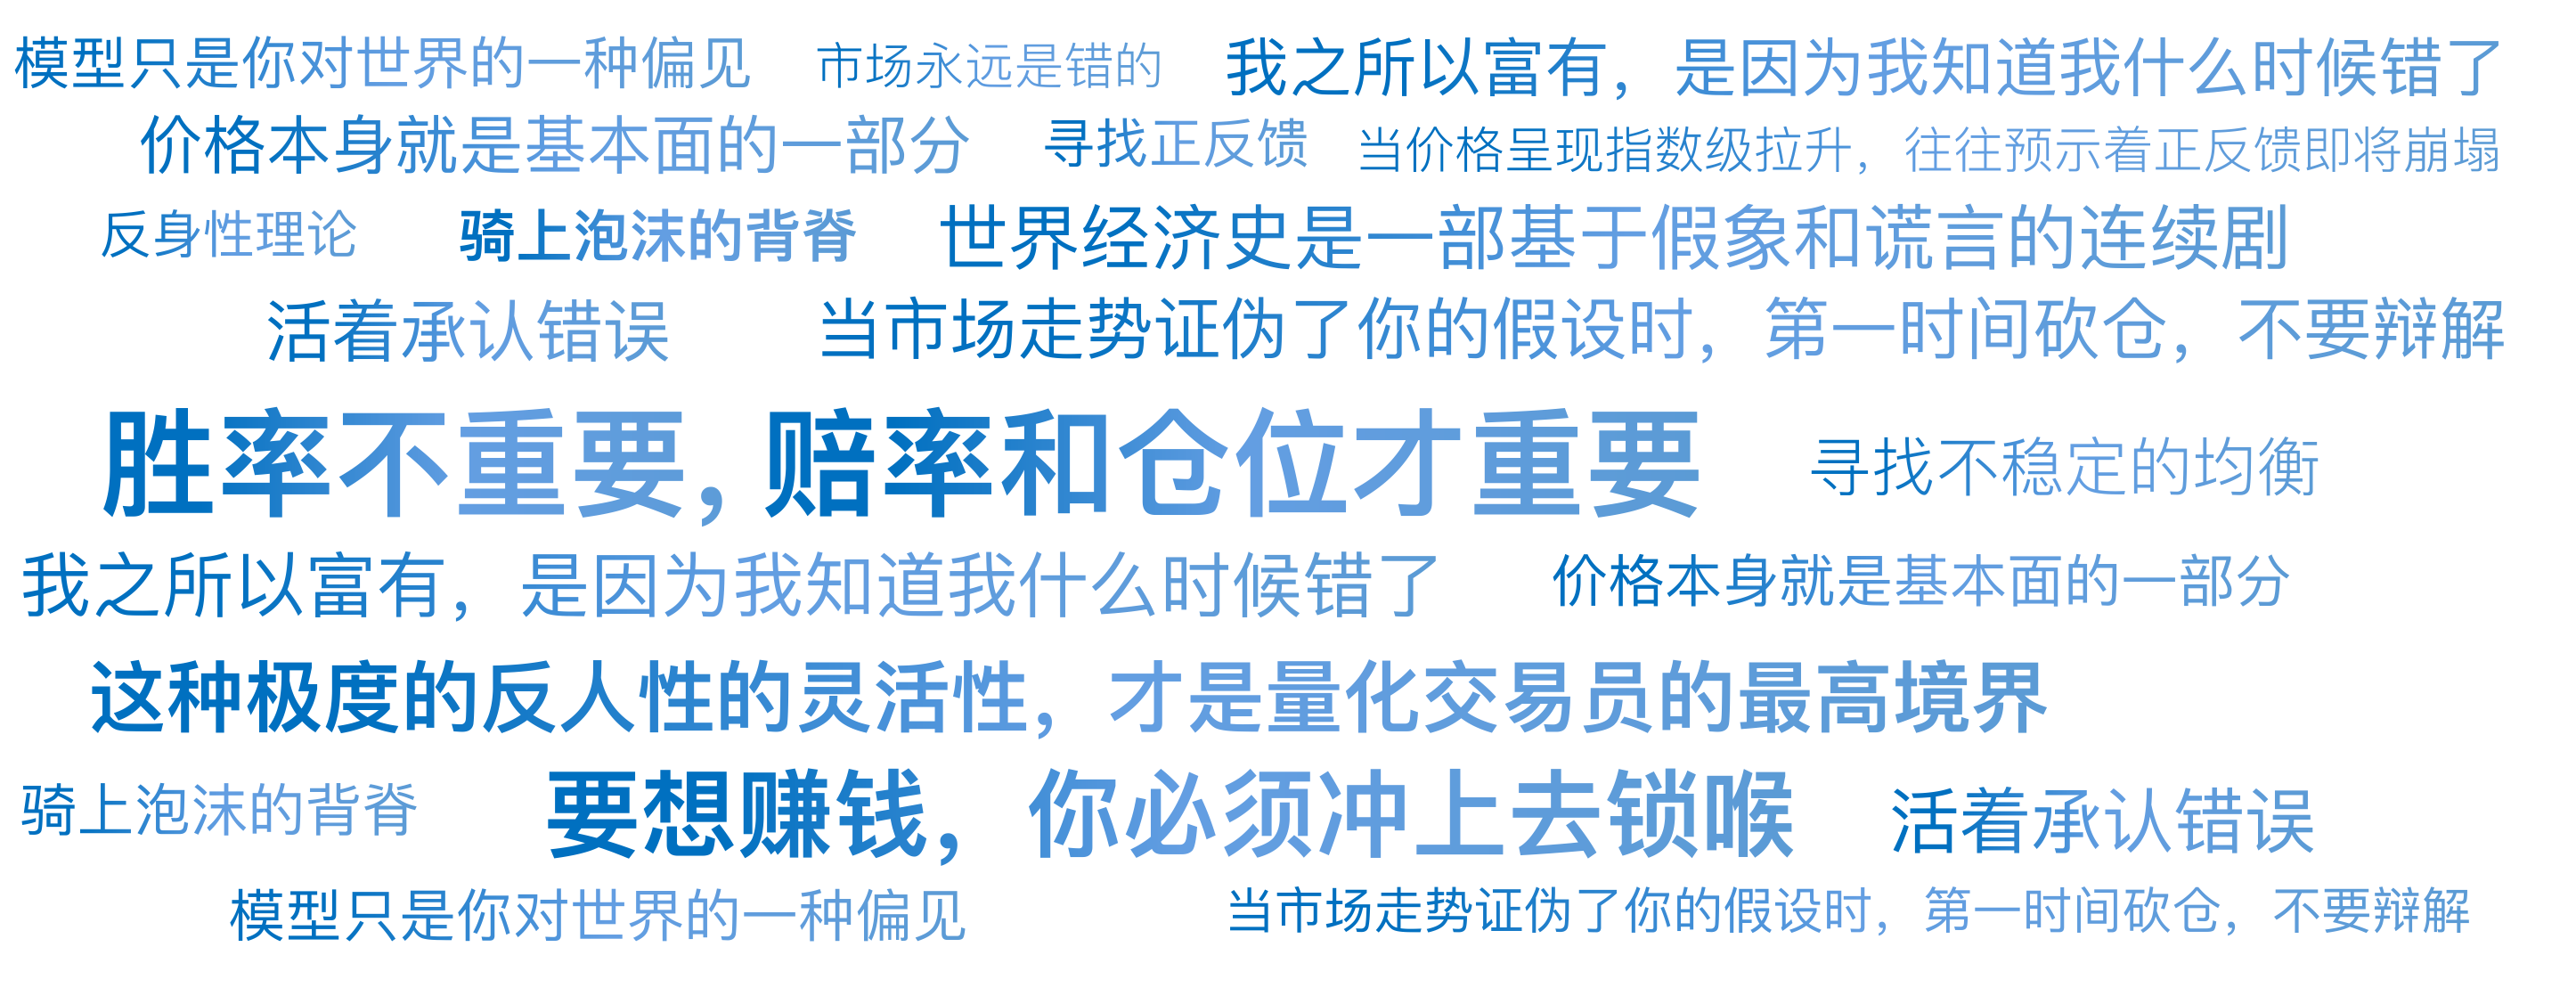
课后思考题
回想一下最近的金融市场,比如一波AI概念股的暴涨,或者是虚拟IP盲盒概念股的暴涨。你能找出其中的反身性循环吗?是哪个故事启动了上涨?上涨又是如何反过来强化这个故事的?如果是你,你会选择在哪个节点切入,又在哪个信号出现时离场?
欢迎你把你的想法留在评论区,也欢迎你把这节课分享给对量化感兴趣的朋友。下一讲,我们将离开哲学的云端,落回到数学的地面。既然索罗斯说:“当我对了,我要赚大钱”。那么问题来了:到底下注多少才叫赚大钱,同时又不会把自己赔光?我们将介绍那个让无数天才破产,又让无数天才暴富的终极数学公式——凯利公式。