02|格雷厄姆到巴菲特:捡烟蒂的数学题
你好,我是陈旸。
上一讲,我们见证了索普用大数定律把赌场变成提款机。今天,我们要离开纸醉金迷的拉斯维加斯,来到大萧条时代的华尔街。
我们要聊两个人。一个是股神沃伦·巴菲特,另一个是他的老师,本杰明·格雷厄姆。提起这两人,你脑海里浮现的词汇可能是“长期主义、时间的玫瑰、护城河”这些充满诗意的概念。但在量化交易分析师眼里,他们并不是诗人,而是顶级的算法工程师。
如果我告诉你,巴菲特其实是一个深度学习模型,而格雷厄姆是一个手工执行的量化脚本,你会不会觉得不可思议?听完这节课的讲解,你会发现,所谓的价值投资,本质上就是一道关于 安全边际 的数学题。
华尔街的收尸人
时间来到了美国的20世纪30年代。美国刚刚经历了1929年的大崩盘,道琼斯指数跌去了89%。满大街都是失业者,华尔街的股票像废纸一样没人要。这时候,有一个叫本杰明·格雷厄姆的人,开始在废墟里翻翻找找。他不管这家公司是做什么的——是造铁路的、挖煤的、还是卖纺织品的——他根本不在乎公司的愿景,也不听CEO画的大饼。他只看一样东西: 清算价值。
格雷厄姆发明了一种极其冷血的策略,后来被形象地称为捡烟蒂投资法。
想象一下,你走在街上,看到地上有一个被丢弃的烟蒂。它很脏,没人要,但里面还剩最后一口烟。如果你把它捡起来抽一口,那是免费的,是纯赚的。在股市里,这种烟蒂就是那些股价跌破了流动资产价值的公司。格雷厄姆给自己定下了一个极其严格的数学公式,这个公式是量化历史上最早的选股因子:
$$NCAV(净流动资产价值)= 流动资产-总负债$$
格雷厄姆的算法:
计算一家公司的 NCAV。
如果市值 < NCAV × 66%,买入。
如果不满足,就不看,不管它有多好的故事。
分散买入30-100只这样的股票。
当股价涨回到 NCAV,或者持有满两年,卖出。
你看,这哪里是炒股,这就是一套硬编码的量化策略!在这个策略里:
因子:低市净率(PB)、低流动资产折扣。
阈值:0.66的安全边际。
风控:极度分散(因为烂公司可能真的会破产,必须靠大数定律对冲个股风险)。
格雷厄姆根本不需要去拜访管理层,他只需要一张资产负债表和一个计算器。他就像一个机器人,扫描整个市场,把符合公式的烟蒂全部捡进篮子里。
结果如何呢?在1936年到1956年这20年间,格雷厄姆的年化收益率约为20%,远远跑赢了大盘。
量化思维的第一次顿悟: 所有的基本面分析,如果能被标准化为一套 “如果…那么…”的规则,它就是量化。格雷厄姆可以说是世界上第一个量化交易员。
从捡破烂到买皇冠:因子的迭代
格雷厄姆的烟蒂策略非常完美,直到——它失效。随着经济复苏,市场变得越来越有效,那些跌破清算价值的便宜货越来越少。到了1960年代,格雷厄姆的徒弟沃伦·巴菲特发现,如果不改变算法,他将无股可买。
更糟糕的是,巴菲特买了一家叫伯克希尔·哈撒韦的纺织厂,这原本是一个标准的烟蒂。但巴菲特发现,这个烟蒂不仅最后一口没抽到,反而因为纺织业的衰退,烫了自己的嘴。这时候,巴菲特的算法发生了一次重大的迭代。这要归功于他的合伙人——查理·芒格。
芒格告诉巴菲特:“与其用便宜的价格买一家平庸的公司,不如用合理的价格买一家伟大的公司。”这句话翻译成量化语言是什么意思?
这意味着巴菲特在格雷厄姆的价值因子基础上,增加了一个新的因子—— 质量因子。
格雷厄姆的模型: Score = - Price (越便宜越好)
巴菲特的模型: Score = - Price + Quality + Growth (便宜 + 高ROE + 高护城河)
巴菲特开始寻找那些具有 高净资产收益率(ROE)、 稳定现金流、 强大品牌护城河 的公司(如可口可乐、喜诗糖果)。如果你去翻看AQR(全球顶尖量化对冲基金)那篇著名的论文《巴菲特的阿尔法》(Buffett’s Alpha),你会发现一个惊人的结论: 巴菲特并不是神,他的收益完全可以被因子模型解释。
论文指出,巴菲特的成功可以归结为四个量化因子的长期暴露:
市场因子(Market): 长期做多美国国运。
价值因子(Value): 喜欢买低市盈率(PE)、低市净率(PB)的股票。
质量因子(Quality): 喜欢高利润率、低波动率的公司。
杠杆因子(Leverage): 利用保险浮存金进行低成本加杠杆。
这就好比巴菲特发现了一组黄金参数,持之以恒地执行了50年。这给了我们什么启示呢?
所谓的大师直觉,本质上是大脑对海量数据进行模式识别后,沉淀下来的策略因子。 巴菲特就是那个时代算力最强、算法最优的生物神经网络。
为什么你学巴菲特会亏钱?
现在问题来了。既然巴菲特的逻辑可以被量化公式拆解,为什么无数人学巴菲特价值投资,最后却亏得一塌糊涂?在量化思维看来,散户的价值投资通常犯了两个致命的数学错误。
错误一:陷入价值陷阱
很多散户只学了格雷厄姆的皮毛,看到PE(市盈率)低就买。比如,某只股票跌到了5倍PE,你觉得很便宜。但量化模型会告诉你,它之所以便宜,是因为市场预测它明年的利润会腰斩。如果明年的利润真的腰斩了,现在的5倍PE,到明年就变成了10倍PE。它根本不便宜。
AI量化怎么做?
AI不仅仅看静态的PE,它会引入动量因子和另类数据。如果一只股票PE很低,但最近的分析师集体下调了这支股票的投资评级,或者供应链数据在暴跌,AI会判定这是价值陷阱,直接剔除。
错误二:缺乏大数定律的保护
巴菲特早期持仓非常分散,后期是因为资金量太大才不得不集中。但很多散户只有10万块钱,却敢全仓买入一只低估的股票。这就违背了概率论。即便你有80%的胜率,如果只下注一次,你依然有20%的概率归零。
AI量化怎么做?
量化投资基金(如达里奥的桥水、西蒙斯的大奖章)往往同时持有几百甚至几千只股票。它们不追求在某一只股票上赚10倍,而是追求在整个组合上获得稳定的阿尔法(Alpha)。
现代视角的翻译:多因子模型
讲到这里,我们可以把价值投资这层神秘的面纱彻底揭开了。在现代量化交易中,我们可以把“我在做价值投资”换成 “我在做多因子选股策略,并给予价值因子较高的权重。” 这就引出了量化领域最著名的Fama-French三因子模型。1992年,尤金·法玛和肯尼斯·弗伦奇提出,股票的超额收益主要来源于三个地方:
市场风险(Market): 大盘涨你也涨。
规模因子(Size): 炒小盘股通常比大盘股收益高(流动性补偿)。
价值因子(Value): 炒便宜股(高账面市值比)通常比炒热门股收益高。
后来,这个模型又进化为五因子、六因子,加入了盈利因子和投资风格因子。
比如你在QMT实战训练营里写一个Python策略:
# 伪代码示例
选股条件 = (市盈率 < 20) & (ROE > 15%) & (市值 < 500亿)这其实就是巴菲特和格雷厄姆思想的代码化。但是,AI时代的量化,不仅仅是这几个因子了。现在的AI模型(如XGBoost, Transformer)挖掘的是非线性因子。比如,以前我们认为PE越低越好。但AI可能会发现:
在牛市初期,PE越低越好(价值回归)。
在牛市末期,PE越高越好(泡沫疯狂)。
当通胀率大于5%时,低PE策略失效。
AI能够捕捉到这些人类大脑无法处理的复杂逻辑。它依然是在捡烟蒂,但它捡的是数据海洋里的金子。
AI量化策略建议
通过拆解格雷厄姆和巴菲特,我们可以明白三个道理:
没有神话,只有概率:巴菲特之所以伟大,是因为他找到了正期望值的因子,并且利用保险资金(低成本杠杆)坚持了60年。
价值是动态的:格雷厄姆的净流动资产因子在今天已经失效了,因为市场变了。任何因子都有生命周期,这就要求我们要不断寻找新的因子。这也解释了为什么你需要学习AI,因为AI是挖掘新因子的挖掘机。
量化是价值投资的进化:不要把量化看作是只有极客才玩的高频交易。当你用任何一套固定的标准去筛选股票时,你就是在做量化。
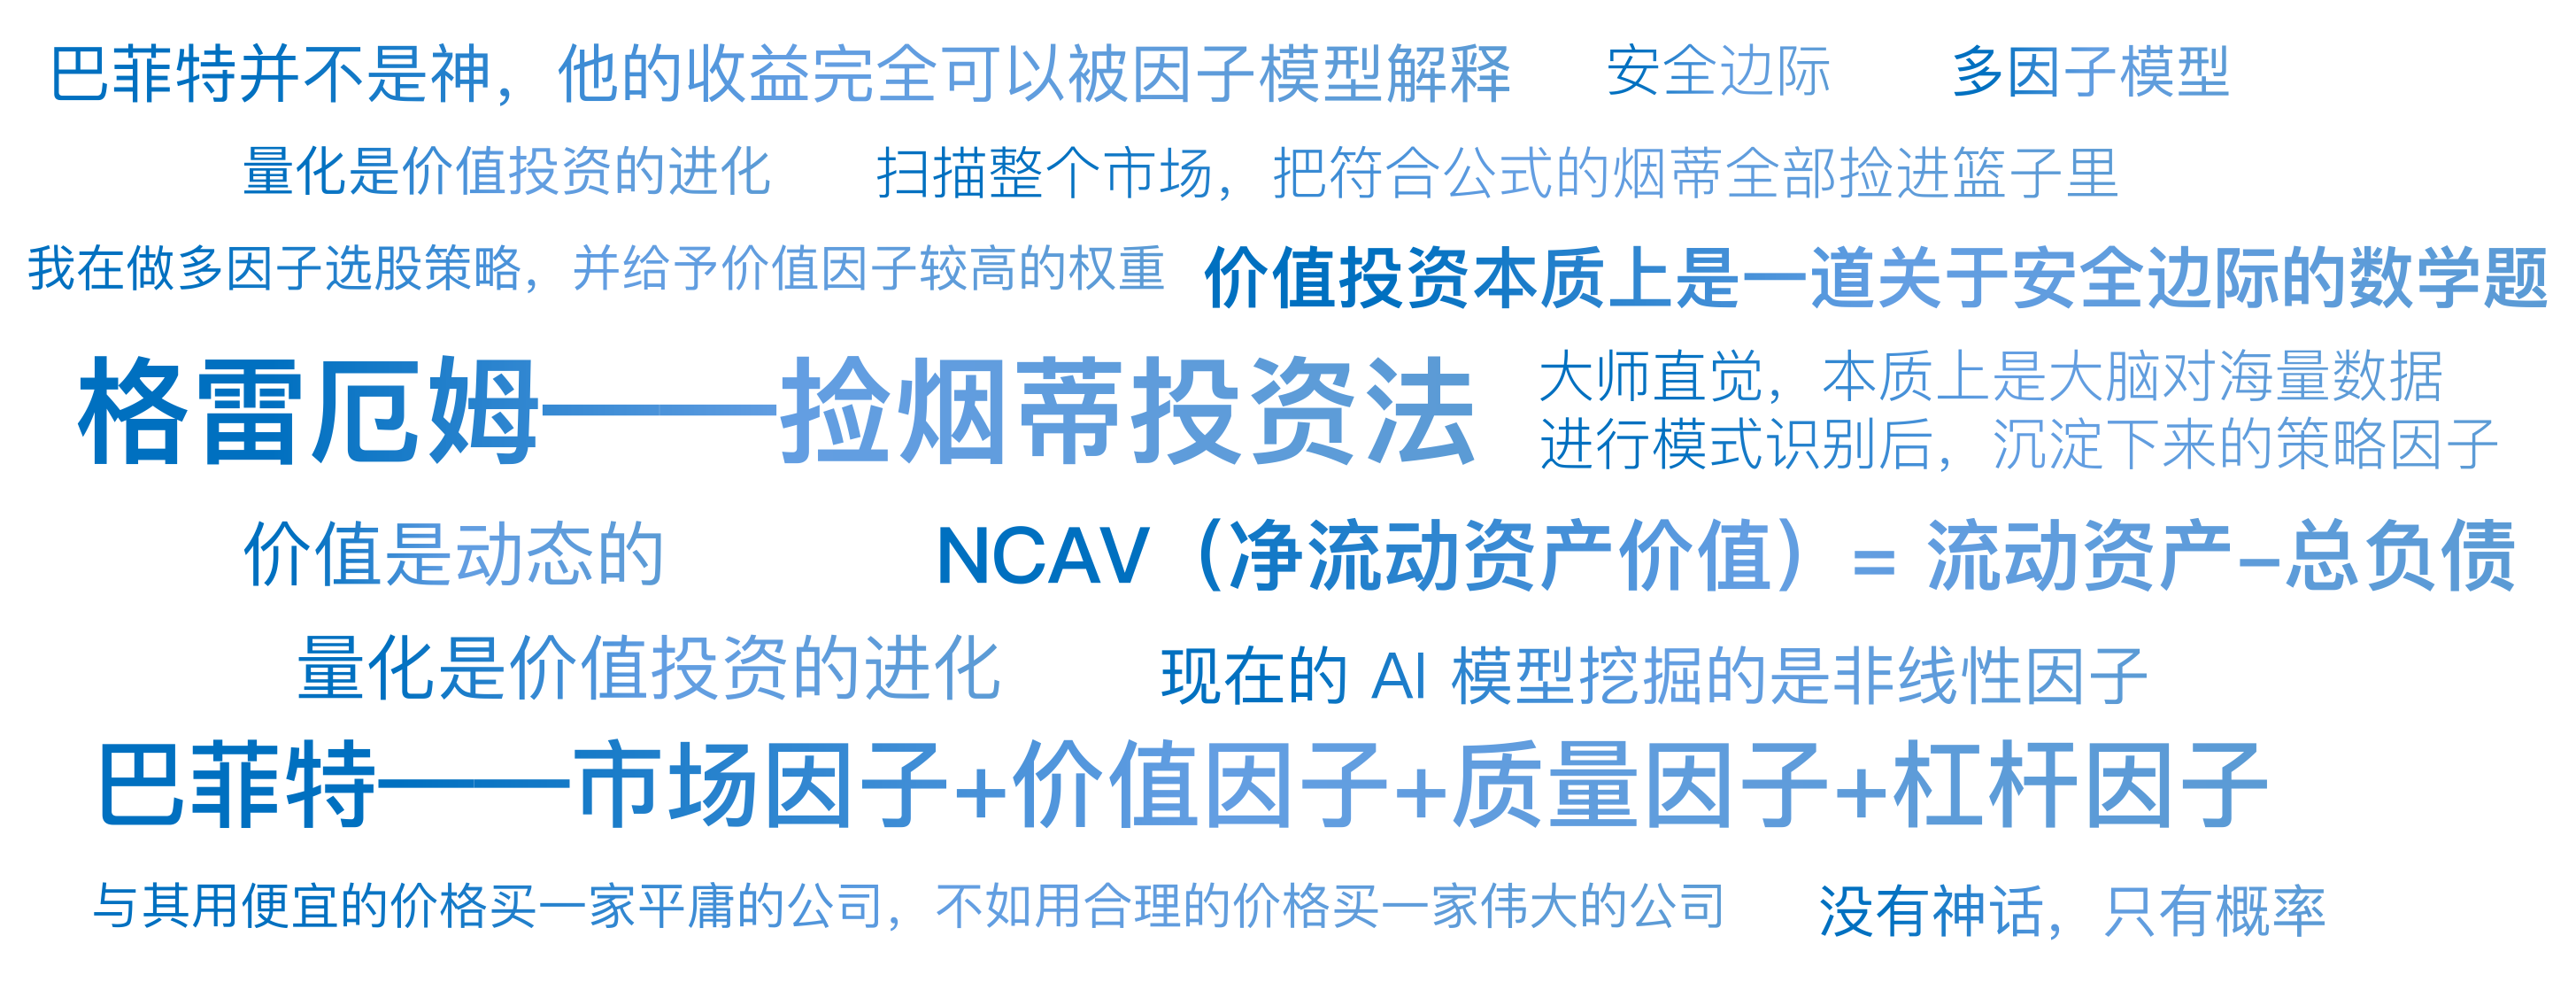
本讲金句弹幕
课后思考题
如果你是格雷厄姆,活在今天的A股市场,你会用什么指标来定义便宜?是单纯的看PE(市盈率)还是PE+股息率,还是看这支股票含有几个热门的概念?欢迎你在留言区留下自己的想法,如果你身边有对AI量化思维感兴趣的朋友,可以邀请他一起来学习。
下节课,我们将进入一个更疯狂的世界。如果说格雷厄姆和巴菲特是试图寻找市场理性一面的数学家,那么接下来我们要讲的这个人,他是利用市场非理性赚钱的顶尖猎手。他就是——西蒙斯。我们将看看,为什么一群完全不懂金融的物理学家和数学家,能把华尔街那群老练的交易员按在地上摩擦?期待一下吧!