23|诺奖得主的陨落:LTCM的肥尾效应
你好,我是陈旸。
如果时光倒流回1994年,让你投资一家对冲基金,你无法拒绝LTCM。这家公司的阵容豪华到令人窒息。掌门人:约翰·梅里韦瑟,华尔街债券套利之父。合伙人:迈伦·肖尔斯和罗伯特·莫顿。这两人是谁?
他们是Black-Scholes期权定价公式的发明者,后来获得了1997年的诺贝尔经济学奖。这简直就是上帝组成的梦之队 。 他们把金融市场变成了一道严谨的数学题。在他们眼里,市场没有什么不确定性,只有还未被发现的错误定价。
在成立的前三年,LTCM的业绩简直是神迹:
1994年:收益率 21%
1995年:收益率 43%
1996年:收益率 41%
而且,他们的波动率极低。这简直就是一台印钞机。在那几年,华尔街的银行家们排着队跪在LTCM门口,只为了能借钱给他们。
然而,到了1998年,这艘永不沉没的巨轮,撞上了冰山。短短150天,46亿美元的净资产灰飞烟灭。美联储被迫介入救市,因为如果LTCM倒了,整个华尔街都会崩盘。 一群世界上最聪明的人,是怎么干出世界上最蠢的事的?
捡硬币的推土机:收敛套利
首先,我们要理解LTCM是靠什么赚钱的。他们做的不是我们在之前学的趋势跟踪,也不是之前讲过的动量。他们做的是均值回归的极致版—— 收敛套利。逻辑很简单:世界上有很多看似一样但价格却不同的东西。比如:
A债券:美国国债(流动性好),收益率5%。
B债券:同期限的企业债(流动性差一点),收益率5.5%。
理论上,这0.5%的利差是合理的(因为有风险)。但是,LTCM的模型计算出,历史平均利差只有0.3%。现在的0.5%是不合理的扩大 。根据大数定律,这个利差迟早会回归到0.3%。
操作:
做空贵的(A债券)。
做多便宜的(B债券)。
只要利差从0.5%缩小到0.3%,无论债券本身是涨是跌,LTCM都能稳赚那0.2%的差价。这听起来非常完美,非常科学。这就是捡芝麻。虽然每一笔交易只能赚一点点微薄的利润,但胜率极高。
问题是0.2%的利润太少了,满足不了华尔街的胃口。怎么办?加杠杆。 LTCM借了无数的钱。他们的杠杆率高达25:1,甚至在某些衍生品上达到100:1。
0.2% × 25倍杠杆 = 5%的回报。
做10次这样的交易,就是50%的回报。
于是,LTCM变成了一台巨大的推土机前捡硬币的机器。只要推土机(极端风险)不来,他们就能一直捡下去,直到成为世界首富。
致命的自负:正态分布的陷阱
LTCM之所以敢上这么大的杠杆,是因为他们迷信手中的盾牌——VaR(Value at Risk,在险价值)模型。 这个模型基于一个核心假设:金融市场的波动,服从正态分布。
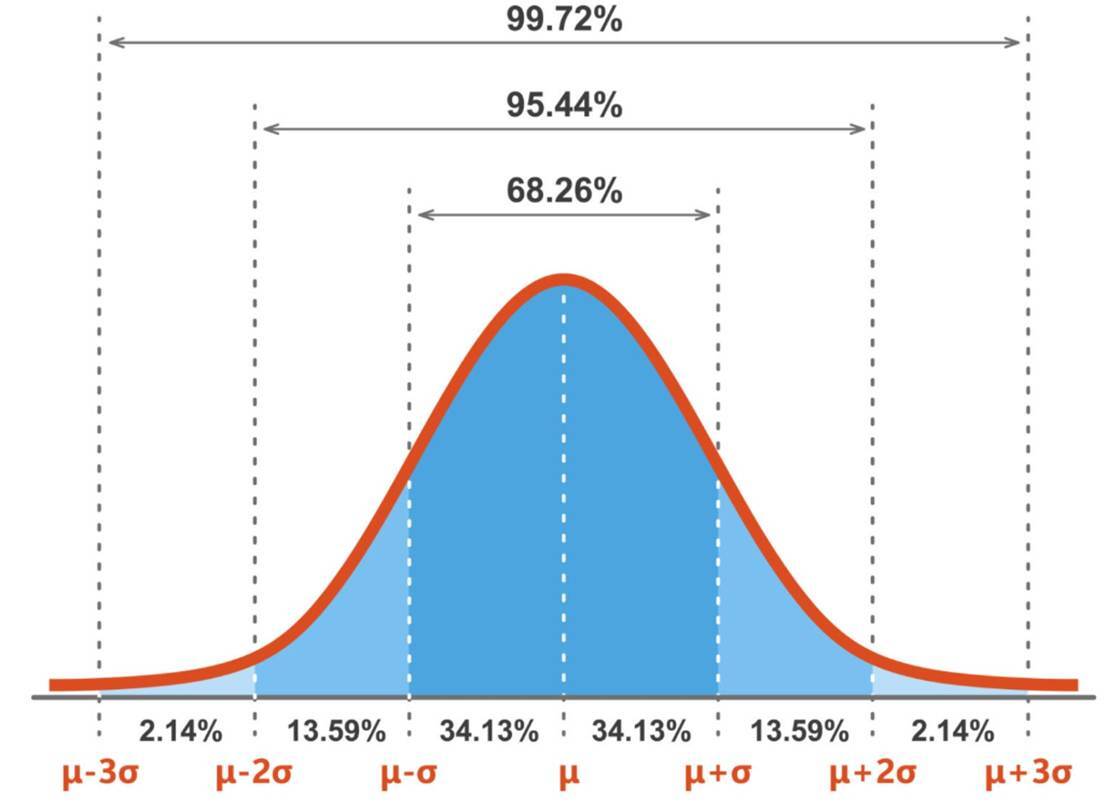
在正态分布中:
1个标准差sigma以内的波动,概率是68%。
2个标准差以内的波动,概率是95%。
3个标准差以内的波动,概率是99.7%。
LTCM的诺奖得主们算了一笔账:我们要么面临的风险是10个标准差级别的事件 。根据数学公式,10个标准差事件发生的概率,大概是几百亿年才有一次。也就是说,在宇宙毁灭之前,我们的基金都不会破产。
这就是理性的狂妄。他们忘记了,市场不是物理实验室。原子不会思考,但交易员会恐慌。在金融市场里,分布曲线不是完美的钟形,而是尖峰肥尾。 肥尾效应意味着:在正态分布里几亿年才发生一次的黑天鹅,在金融市场里每隔十年就会发生一次。
1998年夏:死神来了
1998年8月17日,那只几亿年才该出现一次的黑天鹅,飞来了。俄罗斯宣布国债违约,这是一个核弹级的消息。因为在西方投资者的认知里,G8工业国(当时俄罗斯是成员)是不可能违约的。
第一波冲击:逃向质量
恐慌的资金疯狂从所有有风险的资产中撤出,涌向绝对安全的资产——美国国债。
大家都在卖出俄罗斯债券、新兴市场债券、垃圾债(LTCM做多的资产)。
大家都在买入美国国债(LTCM做空的资产)。
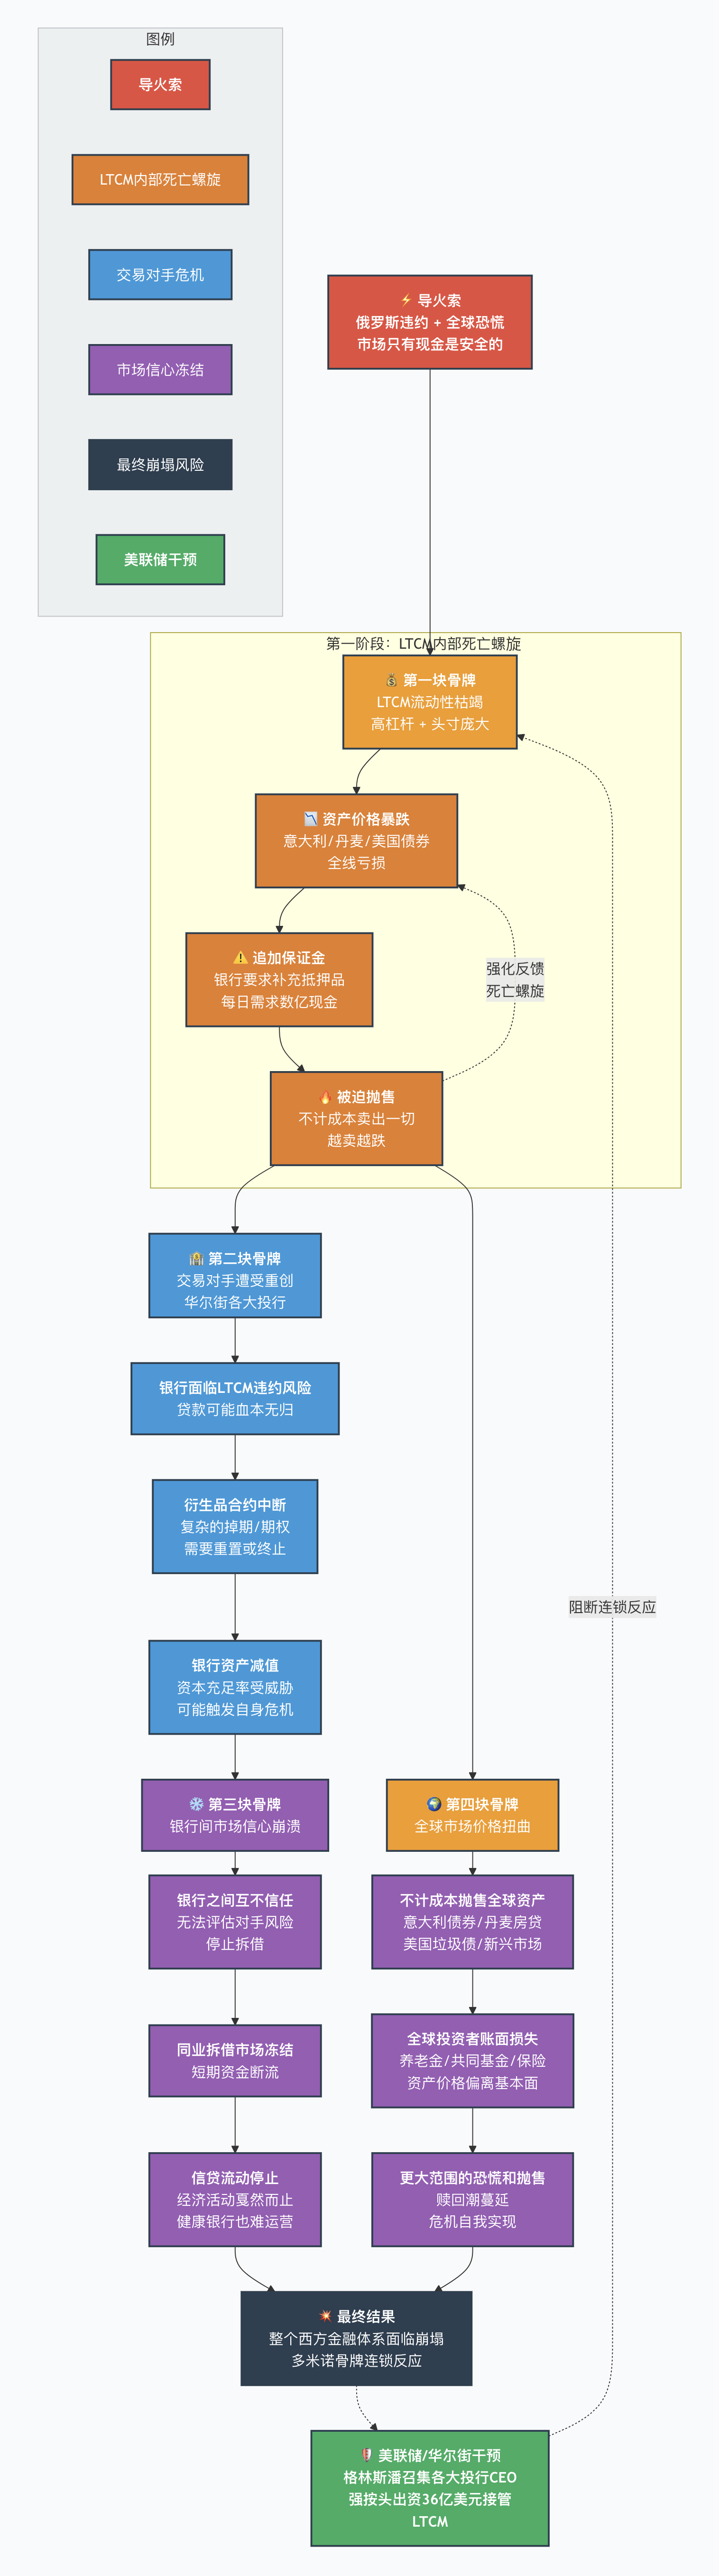
还记得LTCM的策略吗?他们赌的是利差缩小 。 结果,因为恐慌, 利差不仅没缩小,反而瞬间扩大到了历史极值! LTCM的头寸开始巨亏。如果是普通亏损,他们还能扛。毕竟他们相信长期来看利差总会回归的。但因为杠杆太高,他们面临着追加保证金的死亡通知书。
最后的稻草:相关性走向为1
如果只是俄罗斯债券亏了,LTCM也许还能活。毕竟他们号称在全球几十个市场都有投资,做了完美的分散化。他们买了意大利债券、丹麦房贷、美国垃圾债、甚至还有日本的股票。他们的模型显示:这些资产之间的相关性(Correlation)很低。俄罗斯违约,跟丹麦房贷有什么关系?
这是量化史上最深刻的教训:在危机时刻,所有的相关性都会趋向于1。
平时,资产各有各的走势。但在极度恐慌时,市场上只有两种资产: 现金 和 其他。所有人都想把手里的其他换成现金。于是,LTCM引以为傲的分散化投资组合,瞬间变成了铁索连环船。意大利债券跌了,丹麦房贷跌了,美国垃圾债也跌了。所有的头寸都在亏损,没有一个能对冲。
LTCM的电脑屏幕上全是红色的报警信号。他们的模型彻底失效了。因为模型是根据过去10年的历史数据训练的,而过去10年里,从来没有发生过全球同步的流动性枯竭。
诺贝尔奖得主们慌了。梅里韦瑟给巴菲特打电话求救,给索罗斯打电话求救。但没人敢接这个盘。因为LTCM的体量太大(千亿资产),如果强行平仓,会把所有买家都埋进去。
最后,美联储主席格林斯潘坐不住了。他把华尔街各大投行的CEO召集到一间会议室,强按着头让他们出资36亿美元接管了LTCM。因为如果不救,整个西方金融体系就会像多米诺骨牌一样崩塌。
给AI量化交易员的警示录
LTCM的故事讲完了。作为手握AI工具的我们,能从中学到什么?
警示一:模型是后视镜,不是水晶球
AI和LTCM的模型一样,都是基于 历史数据 训练的。
AI会告诉你:根据过去20年的数据,由于大数定律,这个价差一定会回归。
但AI无法告诉你:明天普京会宣布违约。
实战风控:永远不要完全信任回测数据。在QMT里做回测时,一定要进行压力测试。把历史上的极端行情(2008年次贷、2015年股灾、2020年熔断)拿出来,假设由于某种原因,这些波动率再放大一倍,你的策略会不会爆仓?如果会,降低杠杆。
警示二:杠杆是魔鬼的糖果
LTCM之所以死,不是因为策略逻辑错了(事实上,如果他们能扛过1998年,1999年那些利差确实回归了,他们会赚翻)。他们死是因为倒在了黎明前。是杠杆剥夺了他们等待黎明的权利。
实战风控:回顾一下第五讲的凯利公式。哪怕你的胜率是99%,只要你上了100倍杠杆,一次黑天鹅就足以让你归零。对于普通投资者,我的建议是:慎用杠杆,或者只用极低的杠杆。活得久,比什么都重要。
警示三:流动性是氧气
LTCM忽视了市场深度。他们持仓量太大,大到自己就成了市场本身。当他们想卖出时,发现根本没有对手盘。
实战风控:在写策略时,一定要考虑滑点和冲击成本。不要去碰那些日成交额只有几百万的僵尸股 。 一旦被套,你连割肉的门都找不到,只能眼睁睁看着它跌停。
你的盾牌是什么?
LTCM拥有一切:智商、资金、人脉。但他们唯独缺少一样东西:对未知的敬畏。他们以为用数学公式可以算出风险的边界(VaR) 。 但正如塔勒布在《黑天鹅》里说的:“我们甚至不知道我们不知道什么。”
在AI量化交易中,你的盾牌不应该是复杂的数学模型,而应该是简单粗暴的物理法则:
硬止损:不管模型怎么说会反弹,跌了10%必须无条件砍仓。这是保命的闸刀。
分散配置:不要只买股票。配置黄金、国债、甚至虚拟货币。当股市崩盘时,总得有个东西能让你换点现金。
冗余资金:永远不要满仓。那是留给黑天鹅的过路费。
本讲金句弹幕
课后思考题
打开你的QMT。假设明天早上开盘,A股所有股票无理由跌停(像1998年俄罗斯违约一样)。
你的账户会缩水多少?
你的杠杆会不会让你穿仓(倒欠证券公司的钱)?
你的AI策略会不会因为接收到极端异常的数据,而发出疯狂的错误指令(比如在跌停板上继续加仓)?
如果你的答案让你冒冷汗,那么请立刻去修改你的代码,加上一行最简单的风控逻辑:
if today_loss > 5%:
close_all_positions() # 强制平仓并关机下节预告
LTCM是死于系统性风险(天灾)。但有时候,杀死量化交易员的不是市场,而是我们自己的手。一个小数点写错,一个循环没跳出,或者一只猫踩到了键盘。这就是量化圈最尴尬、也最昂贵的错误——乌龙指。