03|只有偏执狂才能生存:西蒙斯大奖章的黑箱秘密
你好,我是陈旸。
如果让你列举世界上最赚钱的基金,你可能会想到桥水,想到索罗斯的量子基金。但在这一讲的主角面前,他们都得往后放一放。
有一支基金,从1988年成立到2018年,30年间的平均年化回报率高达66%。哪怕是扣除了极其昂贵的管理费(5%管理费+44%业绩提成)之后,它的年化净回报依然达到39%。这意味着,如果你在1988年投入1美元,到2018年,它会变成20,000美元。而同期的巴菲特,大约是100美元。
这支基金就是大奖章基金。它的掌门人詹姆斯·西蒙斯,不是金融科班出身,而是一位顶级的数学家(陈-西蒙斯定理的共同发现者)。他不招华尔街的精英,他的公司文艺复兴科技(Renaissance Technologies)里,充满了研究黑洞的天文学家、研究语音识别的计算机专家、以及破译密码的数学家。
为什么这群书呆子能把那群老练的华尔街交易员按在地上摩擦呢 ?答案藏在一种全新的思维方式里:拒绝解释,只看数据。
我不在乎为什么,我只知道它发生了
传统的投资思维,无论是技术面还是基本面,都讲究一个因果逻辑。比如油价上涨,是因为中东局势紧张;股价下跌,是因为这家公司业绩暴雷。人类的大脑天生渴望故事,渴望解释。如果你不能给涨跌找出一个合理的理由,你就不敢下单。
但西蒙斯不仅不需要理由,他甚至鄙视理由。在西蒙斯的量化思维里,世界太过复杂,充满了蝴蝶效应。一个股价的波动,可能是因为美联储的政策,可能是因为某个基金经理手滑了,也可能是因为那天纽约下了暴雨导致交易员心情不好。
试图寻找为什么,往往是徒劳的,甚至是自欺欺人的叙事谬误。西蒙斯的哲学是: 我不问为什么,我只看是什么。
他发现,市场中存在着无数微小的、难以察觉的模式(Patterns)。这些模式可能没有任何经济学解释。举个虚构的例子:文艺复兴的计算机可能会发现一个规律:“每当东京时间上午10点下雨,且伦敦金价下跌0.5%时,纽约市场的某个科技股在开盘后5分钟内上涨的概率是52%。”
这个规律听起来荒谬吗?毫无逻辑吗?是的。任何一个经济学家都会告诉你这是伪相关。但西蒙斯不在乎。只要统计数据显示这个规律在过去20年里反复出现,且具有统计显著性,他就敢下注。 这就是AI量化思维的极致:放弃对可解释性的执念,拥抱相关性的红利。
在这个维度上,西蒙斯其实是机器学习在金融领域的先驱。现在的AI大模型其实也是一样:它不知道什么是语法,也不知道什么是逻辑,它只需要通过海量数据训练,知道当这几个词出现后,下一个词大概率是哪个。
人类依靠逻辑理解世界,而机器依靠模式预测世界。在金融这个充满噪音的混沌系统中,机器的模式识别能力,远胜于人类的逻辑推理能力。
像气象局一样做交易
如果大奖章基金是一个黑箱,那这个黑箱里装的到底是什么策略呢?虽然他们的代码从未公开,但通过公开的论文和员工的只言片语,我们可以拼凑出一个核心逻辑: 壁虎式交易与短期均值回归。
西蒙斯曾用天气预报来比喻他的交易哲学。我们要预测明年夏天的平均气温(长期趋势),这很难,因为变数太多。但是,我们要预测未来15分钟内会不会刮一阵风,这相对容易,因为云层的移动是有轨迹的。大奖章基金不做长期预测(那是巴菲特的事)。它专注于极短期的预测。它在几天、甚至几分钟、几秒钟的尺度上,寻找价格的异常波动。
套利模型:如果A股票和B股票过去一直是同步涨跌的,突然A涨了,B没动,模型就会瞬间做空A,做多B,赌它们会回归同步。
均值回归:如果某只股票在短时间内被散户的情绪非理性地买高了(超买),模型就会识别出这种不可持续的动量,反手做空,等待价格回落。
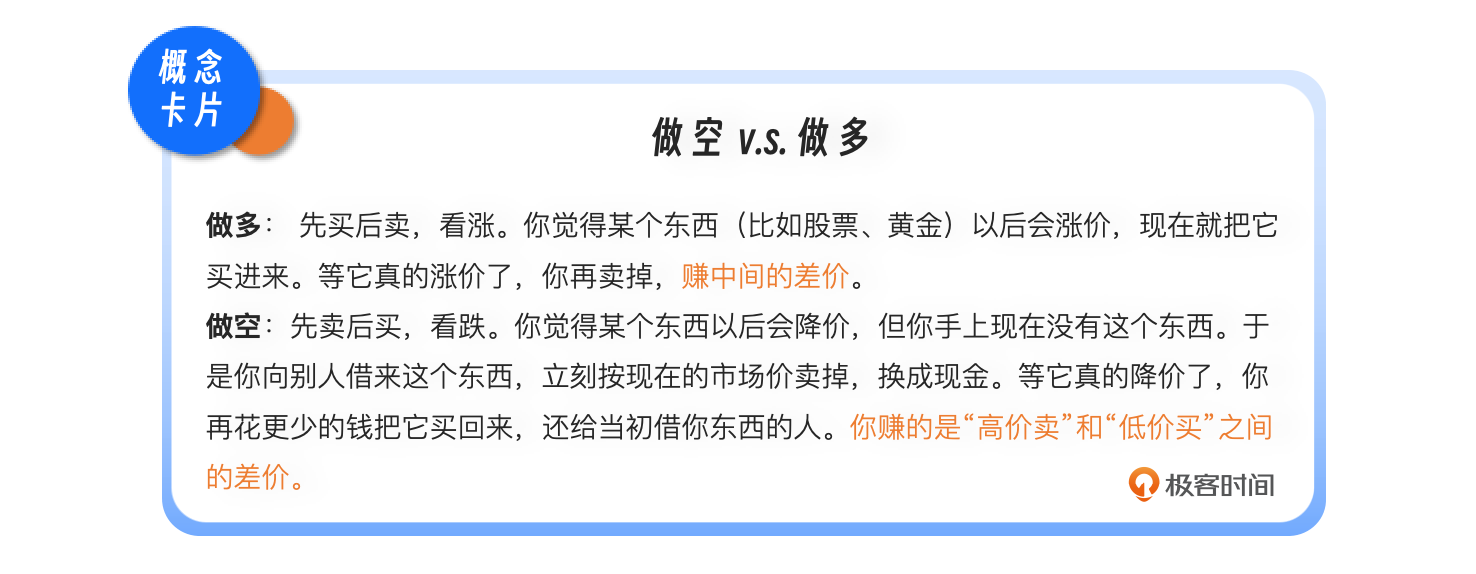
这些机会的利润极薄。每一笔交易可能只赚几分钱。但是,文艺复兴的计算机每天进行成千上万次交易。这就好比你在赌场里,虽然你算不出下一把是庄赢还是闲赢,但如果你发现荷官洗牌的手法有一个微小的漏洞,每1000把牌里会多出一张A。普通人看不出这个漏洞,但机器能看到。于是,机器就在这1000把牌里疯狂下注,积少成多。
西蒙斯的成功证明了: 你不需要预测市场的方向,你只需要捕捉市场的错误。 只要市场是由人参与的,人就会犯错(恐惧、贪婪、过度反应)。机器就是那个拿着吸尘器,在市场上收集人类犯错掉落的金币的人。
只有偏执狂才能生存:数据的洁癖
如果说西蒙斯的成功有一半归功于天才的算法,那么另一半,绝对归功于他那近乎变态的数据偏执。这就要提到英特尔前CEO安迪·格鲁夫的名言:只有偏执狂才能生存。这句话也是大奖章基金的真实写照。
你可能认为做量化,最难的是写出高深的数学模型。其实不是, 最难的是清洗数据。在西蒙斯刚开始做量化时,互联网还没普及。为了获取最准确的历史数据,他派人去美联储的地下室,去图书馆的旧纸堆里,把100年前的棉花价格、大豆库存、国债收益率,通过人工手抄、拍照的方式记录下来。
回来之后,还要进行炼狱般的数据清洗。
这一天的数据缺失了,是因为交易所放假,还是因为记录员漏写了?
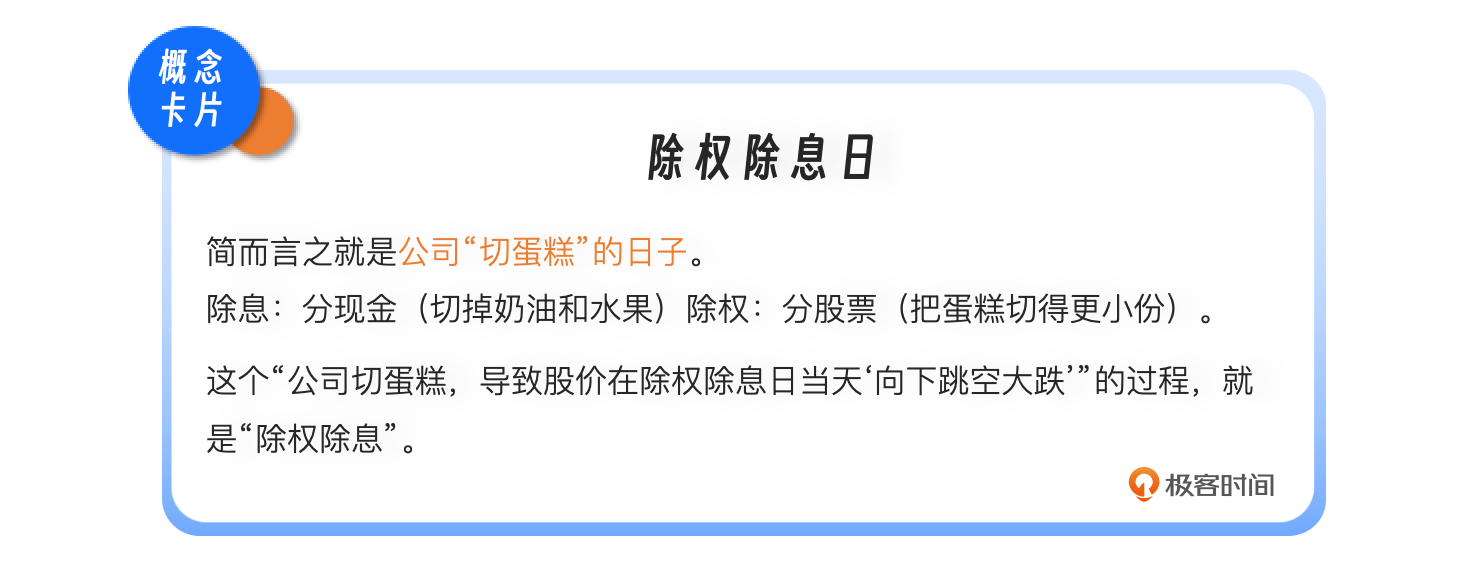
这一天的价格暴跌,是因为真实的崩盘,还是因为股票拆股(1股拆成2股,价格自然减半)?
这个收盘价,是下午3点的价格,还是4点的价格?
对于普通人来说,这只是一个小误差。但对于量化模型来说就是Garbage In, Garbage Out(垃圾进,垃圾出)。一个微小的数据错误,经过高杠杆和高频交易的放大,足以导致整个基金破产。
文艺复兴科技公司有几十名博士,哪怕是拥有斯坦福物理学学位的顶级人才,刚进去的前六个月,可能都在干一件事:洗数据。他们要确保喂给机器的每一口饲料,都是清洗验证过的。这种对基础数据的极度偏执,构成了大奖章基金最坚硬的护城河。后来者即便拿到了同样的算法,但因为使用的是充满了噪点和错误的公开数据,跑出来的结果就是天壤之别。
给AI时代投资者的启示
当你现在的Cursor写QMT代码时,你是否关注过你的数据源?你的回测数据是否包含退市的股票(幸存者偏差)?是否处理了除权除息(前复权)?如果你的态度是差不多就行,那你永远成不了西蒙斯,你只能成为韭菜。
永不停歇的军备竞赛
西蒙斯的另一个偏执之处在于: 他永远不相信自己的策略能一直有效。 在量化界,有一个残酷的定律叫阿尔法衰减。一个赚钱的策略,就像一个露天金矿。一开始只有你挖,满地是金子。但慢慢地,别人也发现了,大家都来挖,金矿很快就会枯竭。比如第一讲提到的21点算牌法,后来赌场引入了自动洗牌机,那个策略就彻底失效了。
大奖章基金的内部,永远处于一种自我革命的状态。他们不断地寻找新的信号,哪怕这个信号只能提升0.01%的胜率。一旦发现旧的信号失效,立刻无情抛弃。
西蒙斯曾说: “我们就像一只在前面跑的兔子,后面有一群猎狗(其他对冲基金)在追。如果我们停下来,就会被吃掉。”
这也是为什么大奖章基金从不对外募资,甚至把内部员工之外的所有资金都退回去了。因为策略容量有限,资金太大,就会惊动市场,导致策略失效。这就是量化的动态博弈。没有一本万利的圣杯,只有永不停止的军备竞赛。
人机结合的终极形态
2010年,西蒙斯退休了。但他创造的这台机器,依然在高速运转,为他源源不断地赚取数十亿美金。西蒙斯的故事,给身处AI时代的我们留下了什么?
承认无知是智慧的开始。在这个复杂系统中,人类的直觉是渺小的。与其试图用宏大叙事去解释市场(比如预测国运),不如低头用数据去验证每一个微小的假设。
黑箱不可怕,不可验证才可怕。很多人批评量化是黑箱。但西蒙斯的黑箱是建立在严苛的科学验证基础上的。他不懂经济学,但他懂统计显著性。如果一个策略在样本外测试中有效,那它就是真理,不需要经济学家的背书。
偏执是核心竞争力。在AI工具盛行的今天,你可以容易地编写出量化交易代码,但你能否像西蒙斯一样,对数据质量有洁癖?能否像他一样,日复一日地打磨每一个参数?
技术可以复制,但精神很难复制。在后续的课程中,我们会不断回到这个主题:如何建立一套像大奖章基金一样严谨的研发流程?我们不需要成为数学博士,但我们需要学会像科学家一样做实验,而不是像赌徒一样做交易。
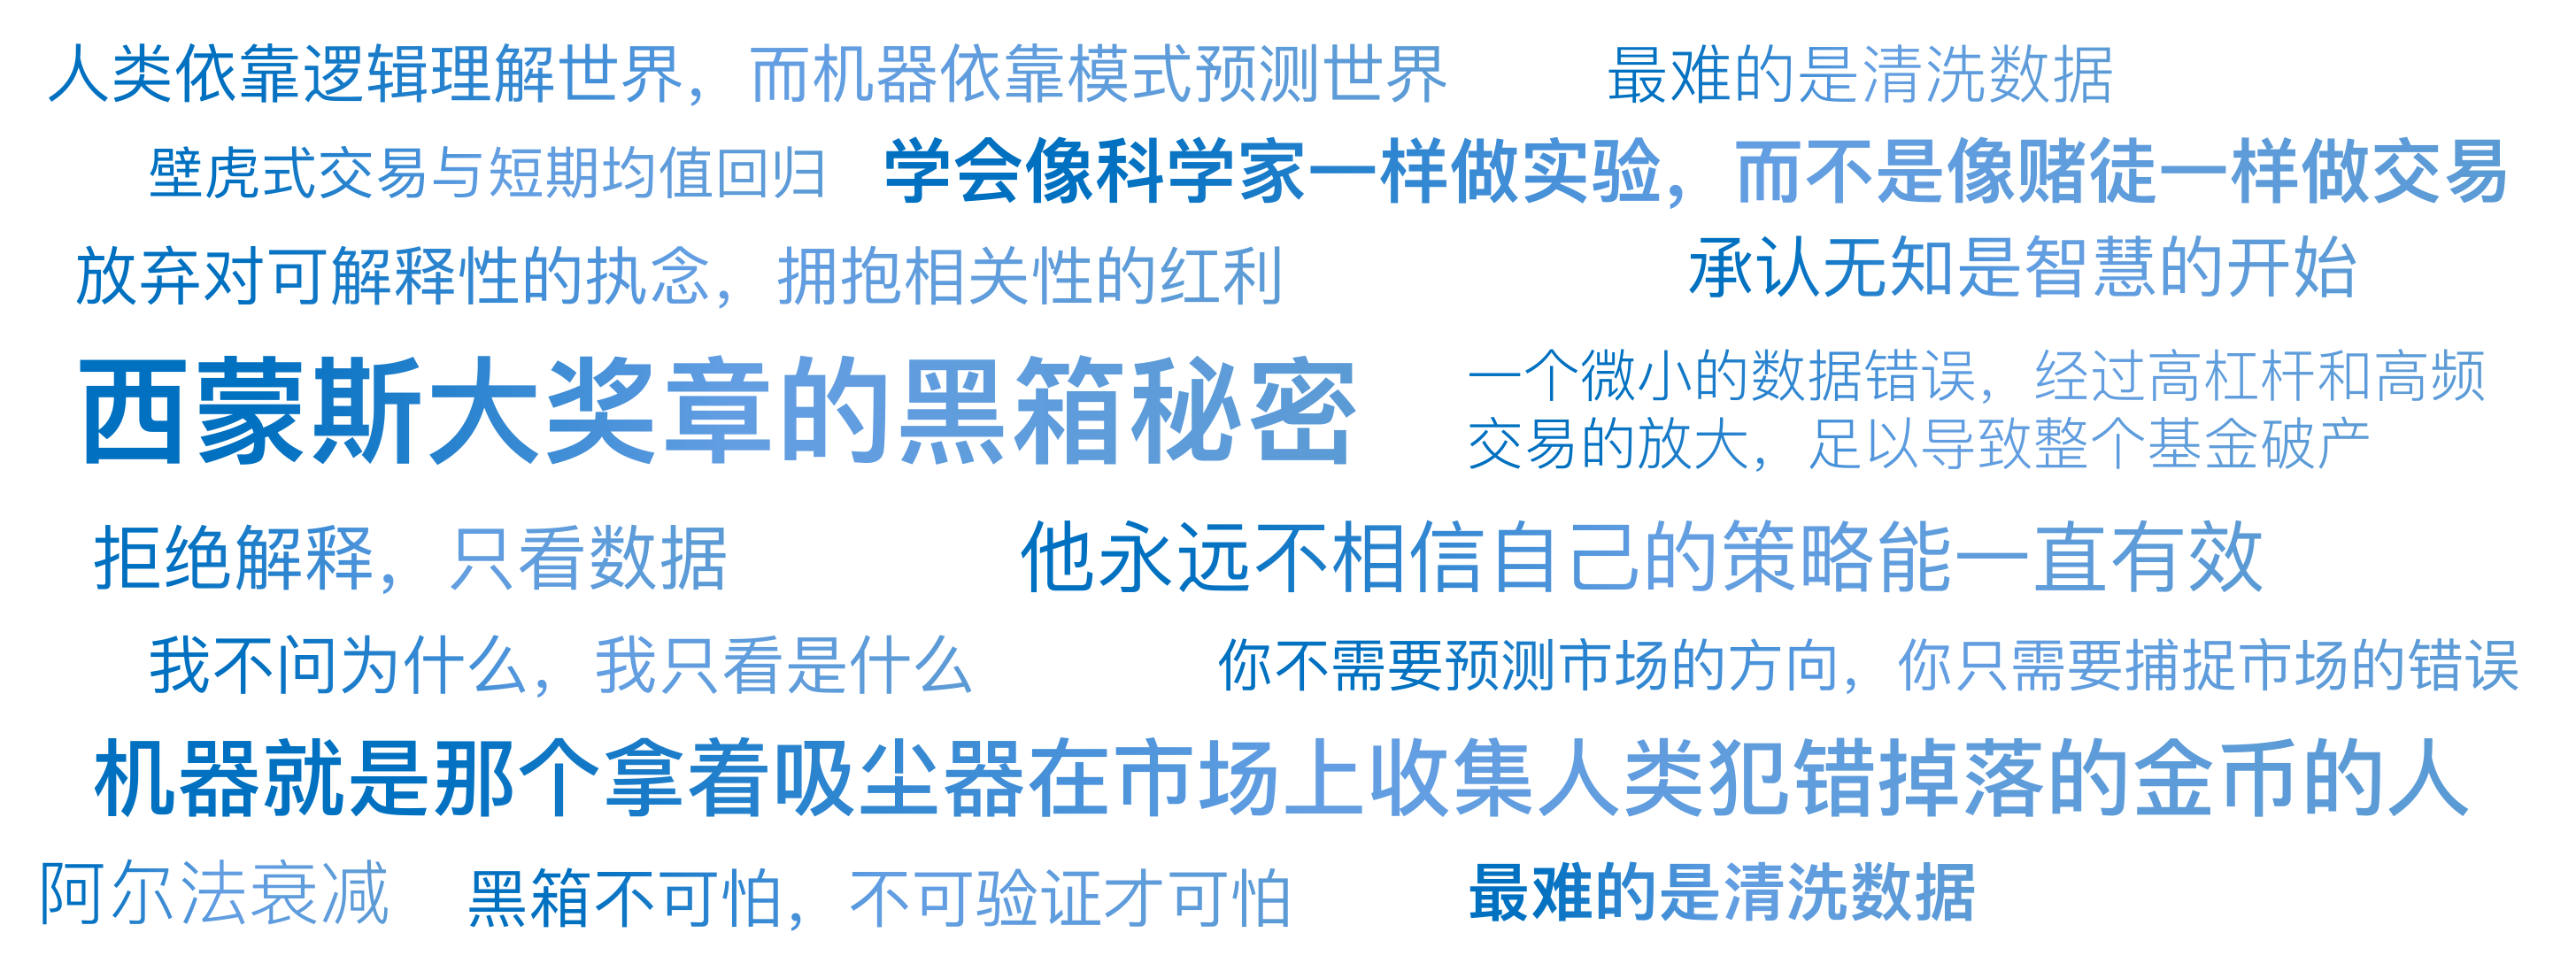
本讲金句弹幕
课后思考
西蒙斯利用的是市场的无效性(错误定价)来赚钱。但是,随着现在量化基金越来越多,AI越来越强,市场上的烟蒂和漏洞被挖掘得越来越干净,市场变得越来越有效。 你认为,在AI高度发达的未来,散户还有机会战胜机构吗?这是一个开放性问题,没有标准答案。但我希望你能带着这个问题,走进下一讲。
下一讲,我们将迎来一位与西蒙斯截然相反的大神——乔治·索罗斯。西蒙斯相信数学模型,而索罗斯却说:“世界经济史是一部基于假象和谎言的连续剧。” 他将教给我们量化思维的另一面:既然市场永远是错的,那我们如何利用这个巨大的错误来赚大钱?
欢迎你在留言区留下自己的想法和思考,如果你身边有对AI量化思维感兴趣的朋友,可以邀请他一起来学习,我们下节课再见!